Sectorul construcțiilor
2026 este un an complex pentru economia românească: consumul a încetinit, consolidarea fiscală apasă pe cheltuieli, iar PIB-ul a atins ușor teritoriul negativ în primul semestru. Într-un astfel de context, vă propunem să aruncăm o privire și către unul dintre sectoarele economice care reechilibrează balanța. Unul care produce, angajează și contribuie pozitiv în PIB.
Acest sector este cel al construcțiilor și, din ce am văzut în cifrele din august, nu vorbim despre un efect marginal. Prin urmare, vă propunem să aruncăm o privire asupra datelor în The MacRO Zone,.
CONTEXT EUROPEAN: REVENIRE INEGALĂ
În august 2026, sectorul construcțiilor a înregistrat o revenire în Europa, însă diferențele dintre state au rămas ample. Volumul lucrărilor a crescut față de iulie cu 2,0% în Uniunea Europeană și cu 1,8% în zona euro.
CELE MAI MARI CREȘTERI | CELE MAI MARI CREȘTERI | |
|
| |
| CELE MAI MARI SCĂDERI | CELE MAI MARI SCĂDERI | |
|
|
Cu o variație de 39%, România e pe primul loc în UE la creșterea anuală a lucrărilor de construcții. În acest context, România se distinge printr-o expansiune puternică și relativ extinsă a lucrărilor de construcții. Pentru primele opt luni din acest an, avansul cumulat a fost de 15,4% pe seria brută și de 11,7% pe seria ajustată.*
ARHITECTURA DIN SPATELE CREȘTERII
Construcțiile noi rămân principalul motor de creștere al sectorului. În august, volumul lucrărilor a crescut cu 6,0% față de iulie și cu 39,8% comparativ cu aceeași lună din 2025. Privind primele opt luni ale anului, avansul este de 16,8%. Ritmul superior celui al reparațiilor arată o extindere a fondului construit și a infrastructurii, cu efecte favorabile asupra capacității productive.
Reparațiile capitale avansează și ele, însă într-un ritm mai temperat. În august, volumul acestora a fost cu 1,1% peste cel din iulie și cu 19,2% mai mare față de august 2025. La nivelul primelor opt luni, creșterea a fost de 4,9%, ceea ce arată că investițiile în modernizarea activelor existente continuă să susțină activitatea din construcții.
Și zona de întreținere și reparații curente are o evoluție solidă. Volumul lucrărilor a crescut în august cu 3,1% față de luna precedentă și cu 37,0% în termeni anuali. Pentru perioada ianuarie–august, creșterea a ajuns la 9,6%. Cu alte cuvinte, dinamica sectorului nu vine doar din proiecte noi, ci și dintr-o activitate mai intensă de întreținere și îmbunătățire a clădirilor existente.
EVOLUȚIA LUNARĂ A LUCRĂRILOR DE CONSTRUCȚII ÎN ROMÂNIA
(pe obiecte de construcții)
2021=100
(serie ajustată în funcție de numărul de zile lucrătoare și de sezonalitate)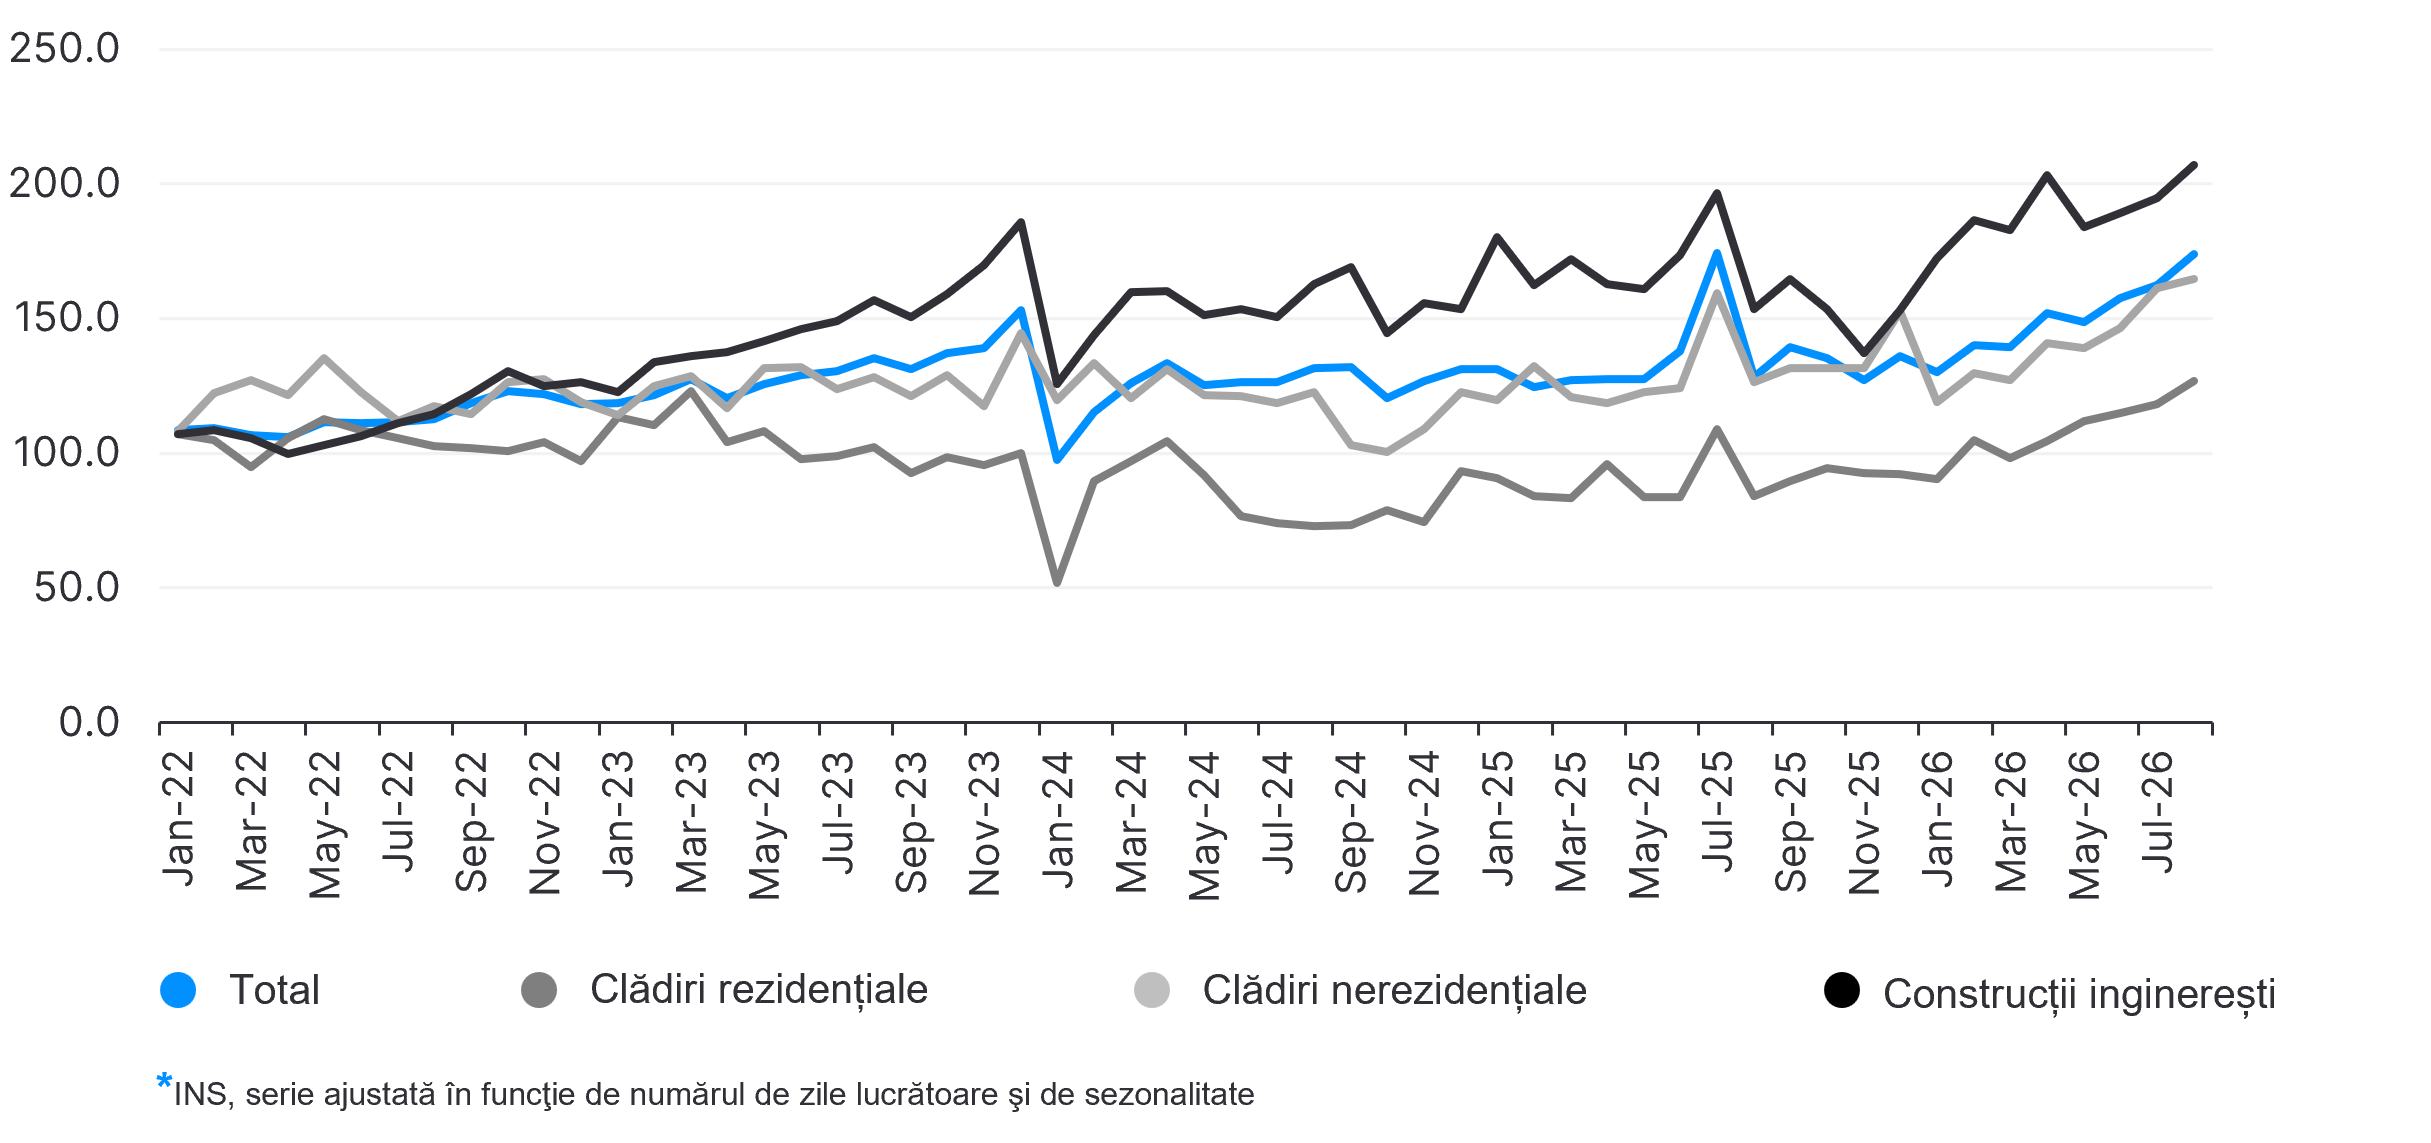
- Clădirile rezidențiale ies cel mai mult în evidență prin ritmul de creștere. În august, volumul lucrărilor a fost cu 7,3% mai mare decât în iulie și cu 51,0% peste nivelul din august 2025. Iar pentru primele opt luni ale anului, creșterea ajunge la 21,6%.Totuși, aceste cifre nu înseamnă automat că și piața locuințelor finalizate sau vânzările cresc în același ritm. O bună parte dintre lucrările pe care le vedem astăzi sunt rezultatul unor proiecte începute și al unor decizii de investiție și finanțare luate anterior.
- Clădirile nerezidențiale au avut o dinamică ceva mai temperată, dar pozitivă. În august, volumul lucrărilor a crescut cu 2,1% față de iulie și cu 30,3% comparativ cu august 2025. În primele opt luni ale anului, avansul a fost de 10,2%, pe fondul continuării investițiilor în spații destinate activităților economice și serviciilor publice.
- Construcțiile inginerești prezintă și ele un ritm solid de creștere. Lucrările au avansat cu 6,2% în august față de luna precedentă și cu 34,7% față de august 2025. Cumulat, în primele opt luni, creșterea a fost de 11,6%, ceea ce reflectă activitatea susținută din zona proiectelor de infrastructură.
Imaginea de ansamblu arată un sector susținut din mai multe direcții: proiectele de infrastructură aflate în execuție, investițiile publice și private și continuarea proiectelor rezidențiale deja începute. Finanțarea europeană are, de asemenea, un rol important, oferind investițiilor o sursă de susținere care nu depinde exclusiv de evoluția cererii interne.
Un element relevant este decalajul dintre ciclul construcțiilor și cel al consumului. Șantierele pot continua să avanseze într-o economie cu cerere chiar mai redusă, deoarece proiectele presupun contracte multianuale, costuri mari de întrerupere și finanțări deja angajate. Această inerție favorabilă explică de ce sectorul poate funcționa temporar ca amortizor al încetinirii economice. Ea nu elimină însă sensibilitatea proiectelor viitoare la costul creditului, încrederea investitorilor și disponibilitatea resurselor bugetare.
DE PE ȘANTIER, DIRECT ÎN PIB
Rolul de susținere a economiei este confirmat de datele privind PIB. În trimestrul II 2026, valoarea adăugată brută din construcții a crescut cu 15,4% față de trimestrul II 2025, iar sectorul a avut o contribuție pozitivă de 1,2 puncte procentuale la dinamica anuală a PIB. Această contribuție este semnificativă într-un trimestru în care PIB a scăzut cu 0,2% pe seria brută. Construcțiile au compensat, astfel, o parte importantă din performanța redusă a altor sectoare din economie.
Pentru perioada următoare, sectorul are premise să rămână un sprijin important al activității economice. Creșterea din august și avansul cumulat din primele opt luni oferă un punct de plecare favorabil pentru finalul anului. În absența unei întreruperi ample a execuției, o creștere anuală robustă rămâne plauzibilă.
Principala condiție pentru continuarea expansiunii este transformarea finanțărilor și contractelor existente în lucrări efectiv executate și plătite. Pentru infrastructură și clădirile publice, contează continuitatea proiectelor, cofinanțarea și disciplina plăților. Consolidarea fiscală poate limita resursele disponibile, iar întârzierile de plată pot afecta lichiditatea constructorilor și a subcontractorilor chiar înainte de a deveni vizibile în volumul lucrărilor.
Pentru segmentul rezidențial, sustenabilitatea creșterii depinde de venituri, accesibilitatea locuințelor și finanțarea cumpărătorilor. În nerezidențial, perspectivele depind de rentabilitatea proiectelor și de cererea efectivă pentru spațiile construite.
Pe termen mediu, infrastructura mai bună și extinderea fondului construit pot susține productivitatea, mobilitatea și investițiile private. Beneficiile depind însă de finalizarea proiectelor și de utilizarea lor economică.
CREȘTERE CU FUNDAȚIE SOLIDĂ
În concluzie, construcțiile reprezintă unul dintre principalele puncte de rezistență ale economiei românești în 2026. România înregistrează o creștere amplă, care cuprinde lucrările noi, reparațiile și toate cele trei categorii de obiecte de construcții, într-un context european încă în căutare de echilibru. Contribuția sectorului la PIB confirmă că această expansiune are deja un efect macroeconomic important.
Perspectiva rămâne favorabilă, dar consolidarea sa va depinde de continuitatea finanțării, de execuția proiectelor și de capacitatea cererii private de a susține un nou ciclu de investiții.