Impozitul pe investiții: ce reține brokerul și ce declari tu
Cine se ocupă de impozit?
„Brokerul mi-a reținut impozitul. Mai am ceva de făcut?” Depinde de venitul despre care vorbim. Dividendele și câștigurile din vânzare se taxează diferit, iar un impozit reținut în străinătate nu închide automat discuția cu ANAF.
Mai întâi: două venituri diferite
Dividendul este partea din profit pe care compania o distribuie acționarilor. Câștigul din vânzare este, în principiu, diferența pozitivă dintre prețul de vânzare și valoarea de achiziție, ajustată cu costurile eligibile. Calculul exact depinde de instrument și de regimul fiscal aplicabil.
Aceleași acțiuni îți pot aduce ambele venituri, impozitate separat. Creșterea de valoare nu se impozitează cât timp nu vinzi, dar dividendele primite între timp se impozitează.
Dividende de la o companie din România
Dacă societatea este rezidentă fiscal în România, ea calculează, reține și virează impozitul. Ca regulă generală, impozitul se calculează și se reține la plata dividendului. Dacă dividendele au fost distribuite, dar nu sunt plătite până la finalul anului, societatea datorează impozitul până la 25 ianuarie a anului următor.
Pentru dividendele distribuite începând cu 1 ianuarie 2026, cota este 16% din dividendul brut. Pentru beneficiar, venitul se consideră realizat la încasarea efectivă.
La un dividend brut de 1.000 de lei, impozitul este 160 de lei și rămân 840 de lei, înainte de eventuale comisioane și CASS. Impozitul este final, deci nu depui Declarația Unică pentru el. Obligația privind CASS se verifică separat.
Nu uita: atunci când se schimbă cota de impozitare, se aplică cota valabilă la data distribuirii dividendelor, nu la data la care sunt plătite.
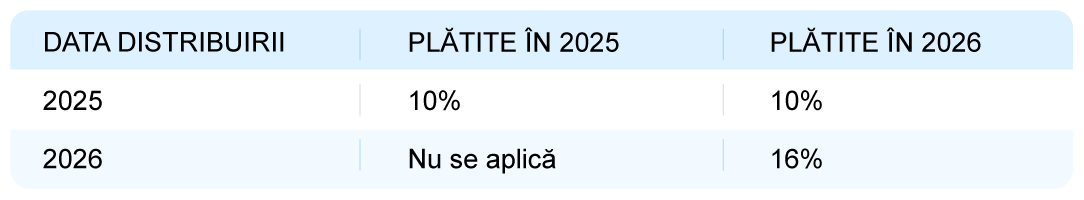
Dividendele distribuite în 2025 și plătite în 2026 rămân impozitate cu 10%. În schimb, dividendele din profitul anului 2025, distribuite prin hotărârea AGA în 2026, se impozitează cu 16%. Dividendele distribuite pe baza situațiilor financiare interimare întocmite în 2025 păstrează cota de 10%, fără recalculare la regularizarea anuală.
Dividende de la o companie din străinătate
Aici contează rezidența fiscală a companiei care plătește dividendul, nu țara brokerului, moneda contului sau bursa. Data distribuirii, dovedită de documentele plătitorului sau intermediarului, stabilește cota românească, iar anul încasării stabilește anul declarării.
Un dividend distribuit în 2025 și încasat în 2026 rămâne supus cotei de 10% în România și se declară ca venit realizat în 2026. Pentru un dividend distribuit și încasat în 2026, impozitul românesc este 16% din suma brută.
Dacă s-a reținut impozit în străinătate, poți beneficia de credit fiscal extern, dacă metoda este prevăzută de convenția aplicabilă. Creditul privește impozitul extern efectiv plătit și se calculează separat pentru fiecare țară și tip de venit.
Exemplu: la un dividend brut de 1.000 de lei, impozitul românesc este 160 de lei. Dacă 100 de lei au fost reținuți în străinătate și sunt eligibili, mai plătești în România 60 de lei, nu încă 160. Creditul nu poate depăși impozitul românesc aferent venitului, iar Declarația Unică rămâne obligatorie chiar dacă îl acoperă integral.
Păstrează documentele privind dividendul brut și impozitul extern. Sumele în valută se transformă în lei la cursul mediu anual BNR din anul realizării venitului.
Câștig din vânzarea acțiunilor, ETF-urilor sau unităților de fond
Aici întrebarea se schimbă: entitatea cu care ai contract intră în regimul românesc de reținere la sursă? Regimul acoperă intermediarii și entitățile de administrare prevăzute de Codul fiscal, rezidenții fiscali români și nerezidenții care au în România un sediu permanent cu rol de intermediar.
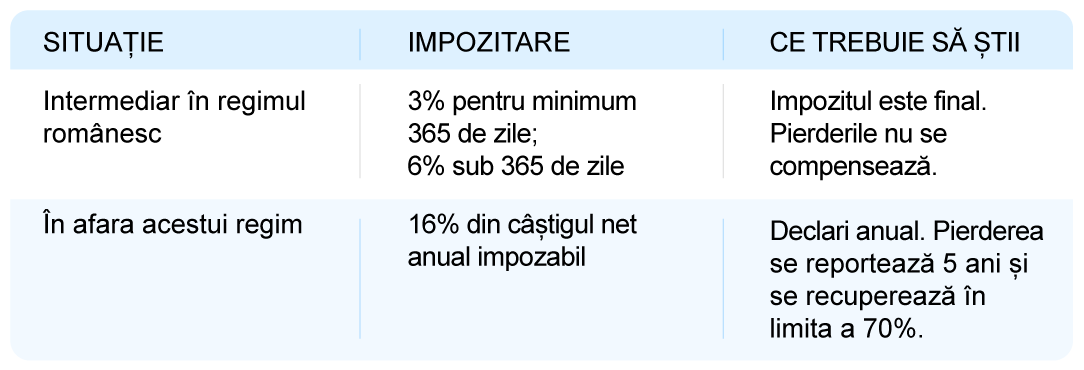
Mai întâi verifici regimul intermediarului. Doar dacă acesta intră în regimul românesc de reținere la sursă, perioada de deținere stabilește cota de 3% sau 6%. Cu alte cuvinte, nu pornești direct de la durata deținerii, ci de la entitatea cu care ai contract.
Dacă da, intermediarul reține 3% din fiecare câștig pentru titluri deținute cel puțin 365 de zile sau 6% pentru o perioadă mai scurtă. Impozitul este final, iar pierderile din acest regim nu se compensează cu câștigurile.
Dacă nu, calculezi și declari câștigul net anual impozabil, asupra căruia se aplică 16%. Pierderea fiscală anuală se reportează 5 ani consecutivi și se recuperează în limita a 70% din câștigurile nete anuale din aceeași sursă, potrivit regulilor aplicabile.
Nu uita: pierderile din vânzări nu reduc impozitul pe dividende.
Verifică entitatea cu care ai contract și informarea ei fiscală. Nu este suficient că site-ul sau aplicația este în limba română ori că poți alimenta contul în lei.
Impozit reținut nu înseamnă automat „nimic de declarat”
CASS este o obligație separată. Veniturile relevante din investiții se cumulează cu cele din chirii și cu celelalte categorii prevăzute de lege. Salariul nu intră în acest calcul, iar faptul că plătești CASS din salariu nu te scutește automat de CASS pentru investiții.
La vânzările cu reținere la sursă, pentru plafon aduni câștigurile din tranzacțiile profitabile, comunicate de intermediar. Nu scazi pierderile din alte tranzacții. Regula privește regimul de reținere la sursă, nu calculul câștigului net anual din autoimpunere.
La dividende, pentru plafon se iau în calcul sumele plătite, diminuate cu impozitul reținut. Creditul fiscal extern poate reduce impozitul românesc pe venit, dar nu se deduce din CASS.
Dacă totalul relevant ajunge la cel puțin 24.300 de lei în 2026, datorezi CASS și depui Declarația Unică, dacă nu se aplică o excepție legală. CASS nu este 10% din întregul câștig, ci se calculează la una dintre bazele fixe de mai jos.
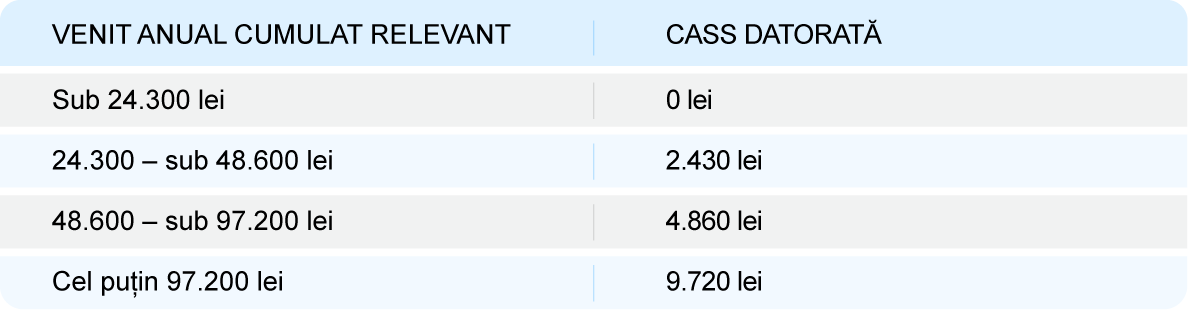
Exemplu: ai câștiguri de 30.000 de lei și pierderi de 20.000 de lei, toate din tranzacții cu reținere la sursă. Pentru plafon contează 30.000 de lei, nu 10.000 de lei. Fără alte venituri relevante sau excepții legale, datorezi 2.430 de lei CASS.
Ce este bine să reții
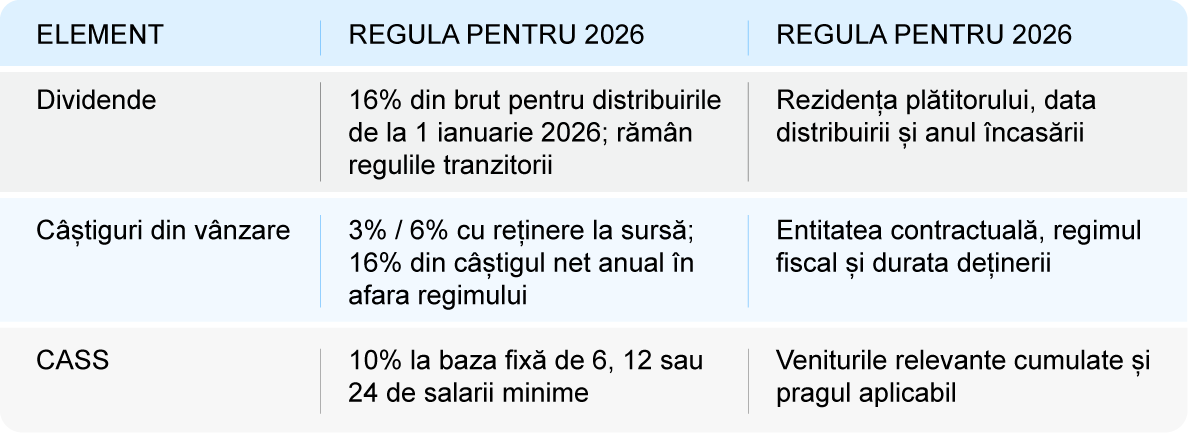
Termenul prevăzut de regulile actuale este 25 mai 2027 pentru declararea veniturilor realizate în 2026 și plata impozitului/CASS prin Declarația Unică. Formularul D212 și instrucțiunile trebuie reverificate la publicare.
La CASS, reperul pentru 2006 este 4.050 lei, salariul minim de la 1 ianuarie.
Bază legală și notă
Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare; Legea nr. 141/2025; Legea nr. 239/2025; OUG nr. 128/2024; HG nr. 1.506/2024; HG nr. 146/2026; Normele metodologice aprobate prin HG nr. 1/2016.
Material educațional realizat de The Tax Institute împreună cu Banca Transilvania. Nu constituie consultanță fiscală, juridică sau de investiții și nu reprezintă o recomandare de cumpărare, vânzare sau deținere. Informațiile reflectă legislația verificată la 23 septembrie 2026. Pentru o situație concretă, consultă un specialist. Material pentru persoane fizice rezidente fiscal în România. Material pentru persoane fizice rezidente fiscal în România. Exemplele privesc investiții de portofoliu; situațiile speciale se analizează separat.
The Tax Institute este primul think tank românesc dedicat fiscalității. Reunește experți în fiscalitate, drept, economie, mediul academic și politici publice și contribuie la îmbunătățirea politicilor fiscale prin analize bazate pe date, evaluarea impactului măsurilor fiscale și dialog între specialiști, mediul de afaceri și decidenți. O direcție importantă a activității sale este educația fiscală și traducerea informației fiscale complexe într-un limbaj accesibil publicului larg. Mai multe pe www.taxinstitute.ro