Transportul feroviar
Există
o imagine care spune mult despre starea actuală a căii ferate românești: un
tren de marfă care traversează Oltenia cu 40 km/h, pe o infrastructură
construită cu decenii în urmă, transportând materiale dintr-un capăt în altul
al țării. Undeva pe același traseu, un TIR îl depășește pe autostradă, mai
rapid și mai flexibil. Pe undeva, această imagine ne arată
competitivitatea scăzută, dar și posibila oportunitate pe care o avem la
orizont.
România
are una dintre cele mai extinse rețele feroviare din Europa de Est și o poziție
geografică de coridor natural Est-Vest. Și totuși, ne aflăm în situația în care
suntem în gară și, cu toate astea, pare că pierdem trenul. În noul
episod din The MacRO Zone, citim datele și înțelegem de
ce.
CUM FACEM MĂSURĂTORILE?
Înainte de cifre, este important să vedem cum măsurăm conceptul de performanță, atunci când povestim despre transportul feroviar de marfă.
O TONĂ-KILOMETRU
Transportul feroviar de marfă descrie deplasarea bunurilor pe rețeaua de cale ferată. Eurostat măsoară două dimensiuni diferite: volumul fizic, exprimat în tone, și performanța transportului, exprimată în tone-kilometru. O tonă-kilometru reprezintă transportarea unei tone de marfă pe distanța de un kilometru. Prin urmare, 1.000 de tone deplasate 100 km generează 100.000 tone-km.
Indicatorul
de performanță este mai informativ decât tonajul atunci când comparăm țări sau
ani, deoarece surprinde simultan cantitatea și distanța. Două sisteme feroviare pot
transporta aceeași masă, dar sistemul care o deplasează pe distanțe mai mari va
avea o performanță în tone-km mai ridicată.
PERFORMANȚA UNIUNII EUROPENE
La
nivel european, transportul feroviar de marfă continuă se se contracte. În 2025,
performanța transportului feroviar de marfă în UE a coborât la 368,2 miliarde
tone-km (-1,8% vs 2024). A fost al patrulea an consecutiv de scădere: −0,6%
(2022), −7,1% (2023), −0,8% (2024) și −1,8% (2025). Toate trimestrele din 2025
au fost sub nivelurile corespunzătoare din 2024, cea mai mare contracție fiind
în trimestrul al doilea, de 5,0%.
PERFORMANȚA TRANSPORTULUI FERVOIAR DE MARFĂ ÎN UE
2015 - 2025 | MLD Tone-Kilometru
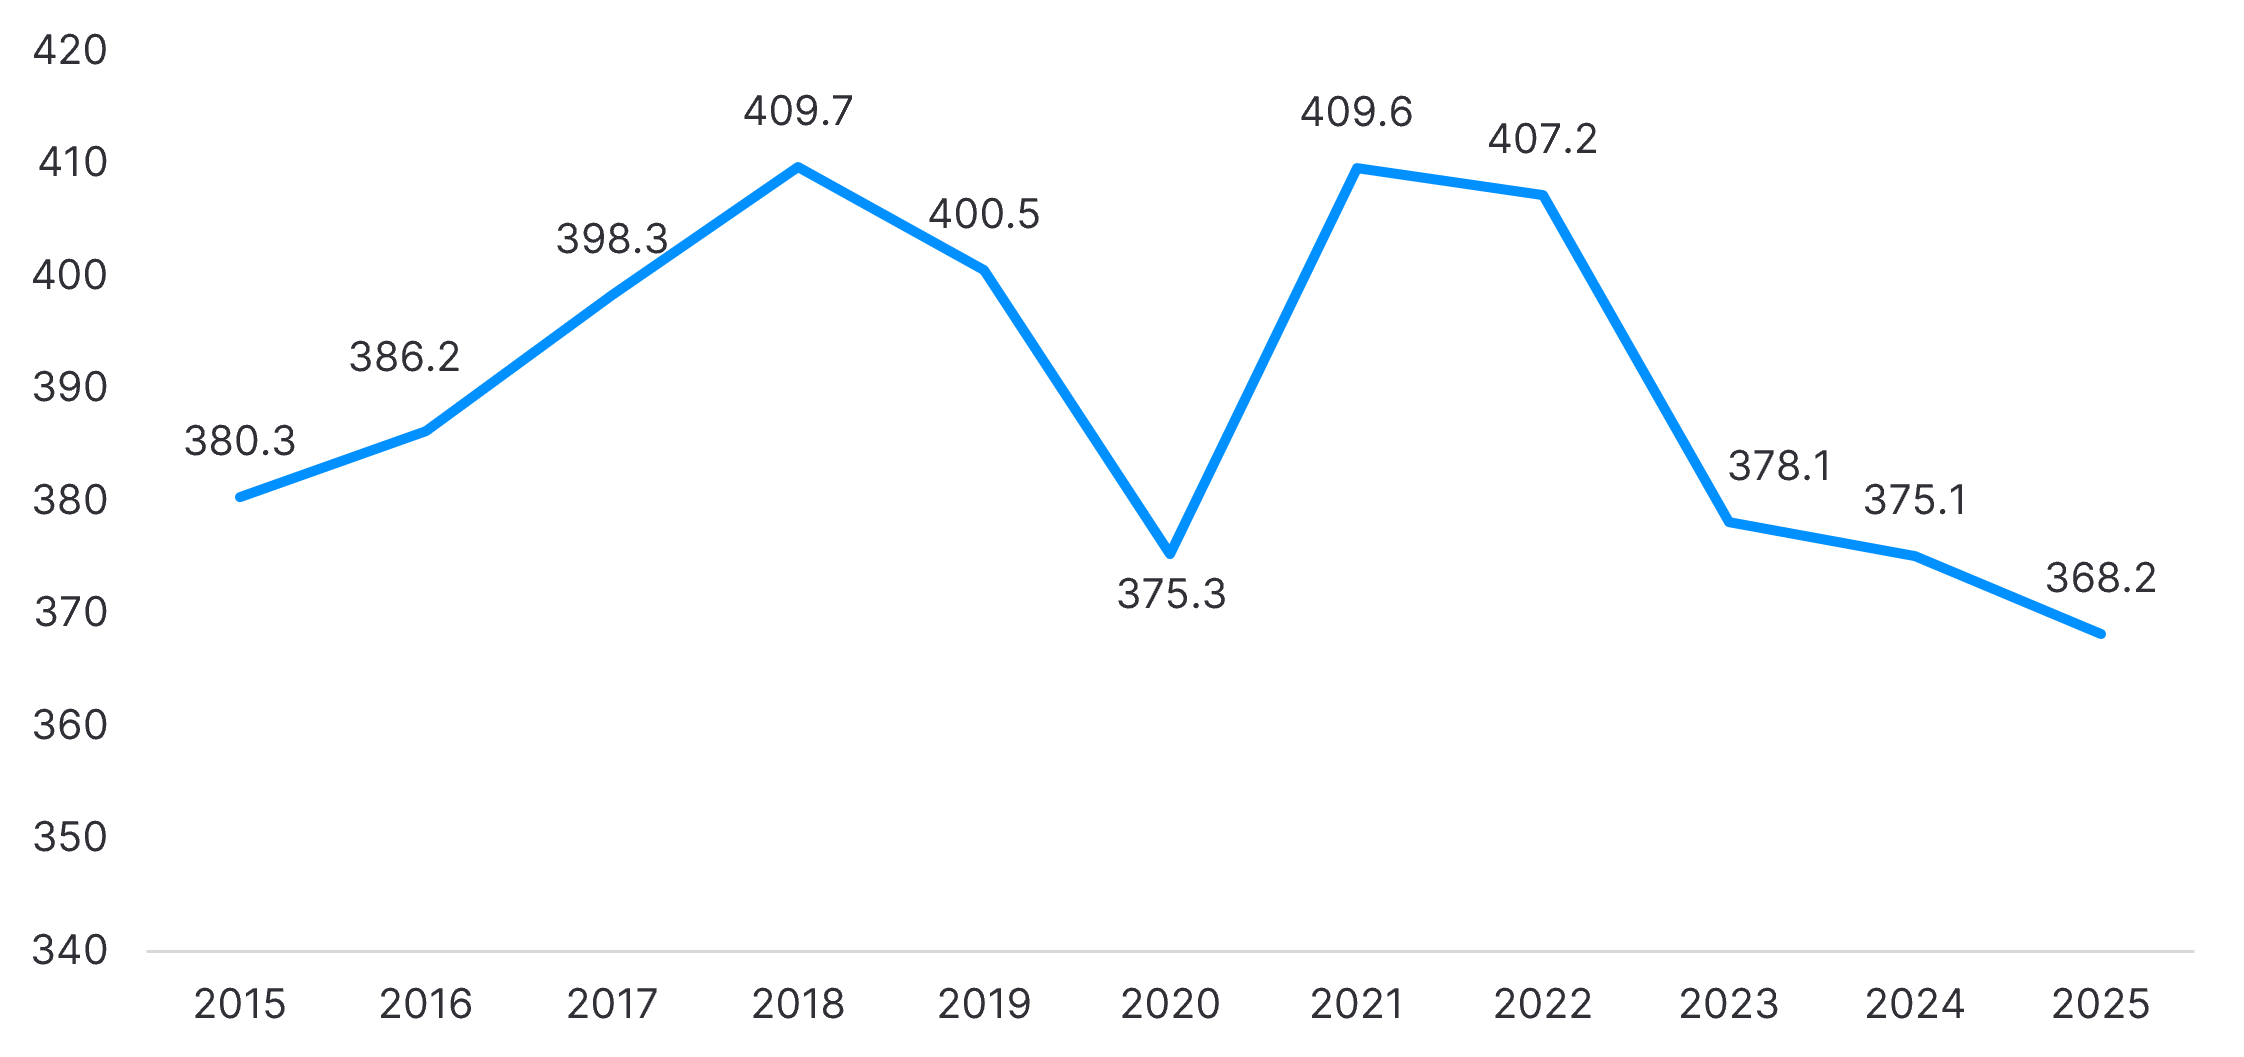
Privită
pe întregul interval, seria descrie trei faze:
• 2015 - 2018,
performanța a crescut de la 380,3 la 409,7 miliarde tone-km.
• 2020, pandemia a adus o scădere până
la 375,3 miliarde, pe fondul restricțiilor și al întreruperilor din industrie
și comerț, apoi a revenit aproape de maxim în 2021.
• 2022 a venit cu slăbirea producției
industriale europene, criza energetică, reducerea unor fluxuri de mărfuri vrac
și reorientarea comerțului cu Rusia și Ucraina, care au exercitat presiune
asupra transportului feroviar.
SITUAȚIA LA NIVEL EUROPEAN
Germania, Polonia și Franța concentrează 57,6% din toată activitatea feroviară
de marfă din UE.
🥇
Germania | 123,5 mld. tone-km adică 33.5% din totalul UE
Dimensiunea economiei, baza industrială, poziția centrală și densitatea
conexiunilor logistice îi susțin dominația, chiar dacă performanța a scăzut cu
2,2% față de 2024.
🥈
Polonia | 54,3 mld. tone-km, mai exact 14,8% din totalul UE
Polonia s-a situat pe locul al doilea, beneficiind de industrie,
fluxuri de mărfuri vrac și rolul său de coridor est–vest. Nivelul a fost cu
4,3% sub 2024, dar cu 16,1% peste 2015.
🥉
Franța | 34,4 mld. tone-km, mai exact 9,3% din totalul UE
Franța
a ocupat locul al treilea, cu o creștere de 6,6% în 2025, cea mai mare creștere
absolută dintre statele UE, de aproximativ 2,1 miliarde tone-km.
Există
și câteva prăbușiri care au avut loc în ultimii zece ani:
• Letonia | -84,9% față de 2015, a ajuns la
2,8 mld.
tone-km
• Estonia | -84,2% față de 2015, atingând 0,5 mld.
tone-km
Geopolitica
a restructurat radical coridoarele feroviare baltice, mărfurile care tranzitau spre Rusia pur și
simplu nu mai există.
ROMÂNIA ÎN TREND
România a înregistrat 9,723 miliarde tone-km în 2025 pentru
întreprinderile principale, ocupând locul al nouălea între statele UE cu date publicate. Rezultatul a
fost cu 12,1% sub 2024 și cu 17,3% sub 2015. Scăderea anuală a fost a cincea ca
amplitudine în UE, după Irlanda, Letonia, Estonia și Ungaria.
Ponderea de 79,2% a transportului național este una dintre cele mai
ridicate din UE și depășește mult media europeană de 51,9%. Încărcările
internaționale au reprezentat 9,4%, descărcările 9,1%, iar tranzitul numai 2,3%. Structura arată o utilizare
concentrată pe fluxuri interne (materii prime, produse minerale, metalurgie,
energie și agricultură) și o integrare insuficient valorificată în coridoarele
feroviare internaționale.
Acesta e paradoxul geografic al României. Avem o poziție excelentă ca
punte între Europa de Vest și Orientul Mijlociu/Asia, avem portul Constanța
(cel mai mare port la Marea Neagră) și avem rețea feroviară extinsă. Cu toate
astea, tranzitul feroviar e aproape inexistent.
Cu o viteză comercială redusă, interoperabilitate slabă la frontiere,
lucrări impredictibile care perturbă traseele și o capacitate de planificare
logistică internațională insuficientă, operatorii internaționali de marfă
preferă rute mai sigure ca timp de livrare.
REȚEAUA FEROVIARĂ A ROMÂNIEI
Potrivit INS, în 2025, lungimea liniilor de cale ferată
de folosință publică în exploatare era de 10.611 km. În ultimii cinci ani,
lungimea rețelei a scăzut de la 10.769 km în 2020 la 10.611 km în 2024, adică
cu 158 km sau 1,5%.
Menținerea aproape neschimbată a lungimii în ultimii ani nu reprezintă,
prin ea însăși, un progres: ea arată că România nu a adăugat linii noi care să
deservească polii urbani și industriali dezvoltați după 1990, zonele
metropolitane în expansiune sau conexiunile logistice cu potențial ridicat.
Situația reflectă un deficit persistent de investiții, mai ales în
proiecte de extindere, dar și durata foarte mare a pregătirii și execuției
lucrărilor, capacitatea administrativă limitată și orientarea resurselor
disponibile către repararea ori modernizarea coridoarelor existente. Această
orientare este necesară, având în vedere starea infrastructurii, însă nu poate
substitui, pe termen lung, dezvoltarea rețelei.
În absența unor legături noi, calea ferată nu se adaptează suficient
schimbărilor demografice și economice, pierde oportunități de conectare a
noilor centre de producție și logistică și rămâne mai puțin competitivă față de
infrastructura rutieră, care a continuat să se extindă.
UN AVANTAJ STRATEGIC ÎNCĂ INSUFICIENT VALORIFICAT
Transportul feroviar european de marfă a intrat într-o perioadă de
slăbiciune după revenirea din 2021, iar rezultatul din 2025 confirmă presiunile
din industrie și comerț. Concentrarea ridicată în Germania, Polonia și Franța
arată importanța masei industriale și a coridoarelor logistice bine conectate.
România pornește de la o bază relevantă, dar scăderea din 2025 și
ponderea foarte redusă a tranzitului indică o valorificare incompletă a
poziției sale geografice. Investițiile în infrastructură și material rulant
sunt necesare, dar efectul lor depinde de disciplină operațională: orare
cadențate, punctualitate, integrarea biletelor sau informare în timp real.