Evoluzione del mercato immobiliare
Quando si tratta del mercato immobiliare, la situazione è abbastanza semplice, tutto è costoso. E se avete pensato di acquistare un appartamento negli ultimi anni, probabilmente avete visto con i vostri occhi l'aumento dei prezzi. Alla fine del 2025, si sono registrati aumenti del +6% (Servus, Cluj!), che ha portato il metro quadrato medio a Cluj-Napoca a circa 3.230 euro/m² e fino a +22% (Ciao, Bucarest!), cioè un metro quadrato di circa 2.200 euro nella capitale.
Con tutto ciò, ho imparato che, quando discutiamo di economia, la verità diventa sfumata, a seconda dei tipi di cifre a cui guardiamo. Per esempio, i prezzi delle abitazioni possono essere nominale (lei /euro), quelle indicate negli annunci di vendita, ma anche tenendo conto dell'inflazione e così vediamo gli aumenti reali. Benvenuto a un nuovo The MacZona RO dove analizzeremo com'è numericamente la differenza tra affitto e acquisto, rispettivamente come ci posizioniamo rispetto agli altri paesi europei.
UN DECENNIO IN CUI IL RITMO SI È ACCELERATO
Per cominciare, vi proponiamo uno sguardo sulla prospettiva europea, dove, nel periodo 2015 – 2025, abbiamo sentito ripetutamente che si sta formando una tendenza secondo la quale i vicini dell'Ovest preferiscono affittare più che acquistare una casa. Anche se la tendenza si basa su un fondamento sociale diverso da quello dei rumeni (dopo il periodo comunista il senso della proprietà da noi si è sviluppato così fortemente, che siamo diventati il paese con il maggior numero di proprietari nell'UE - 94,3%), la scelta degli affitti come modalità di abitare non è stata una tendenza basata su fattori sociali, ma anche su quelli economici.
|
La tendenza strutturale ci mostra che la proprietà è diventata sempre più difficile da raggiungere, non perché la domanda sia scomparsa, ma perché i beni immobiliari si sono apprezzati a un ritmo più rapido. In termini semplici, l'accessibilità alla proprietà è diventata più ridotta, e i vicini dell'Ovest si sono orientati verso alternative.
TASSA TRIMESTRALE DI CRESCITA DEI PREZZI DELLE ABITAZIONI A LIVELLO UE
%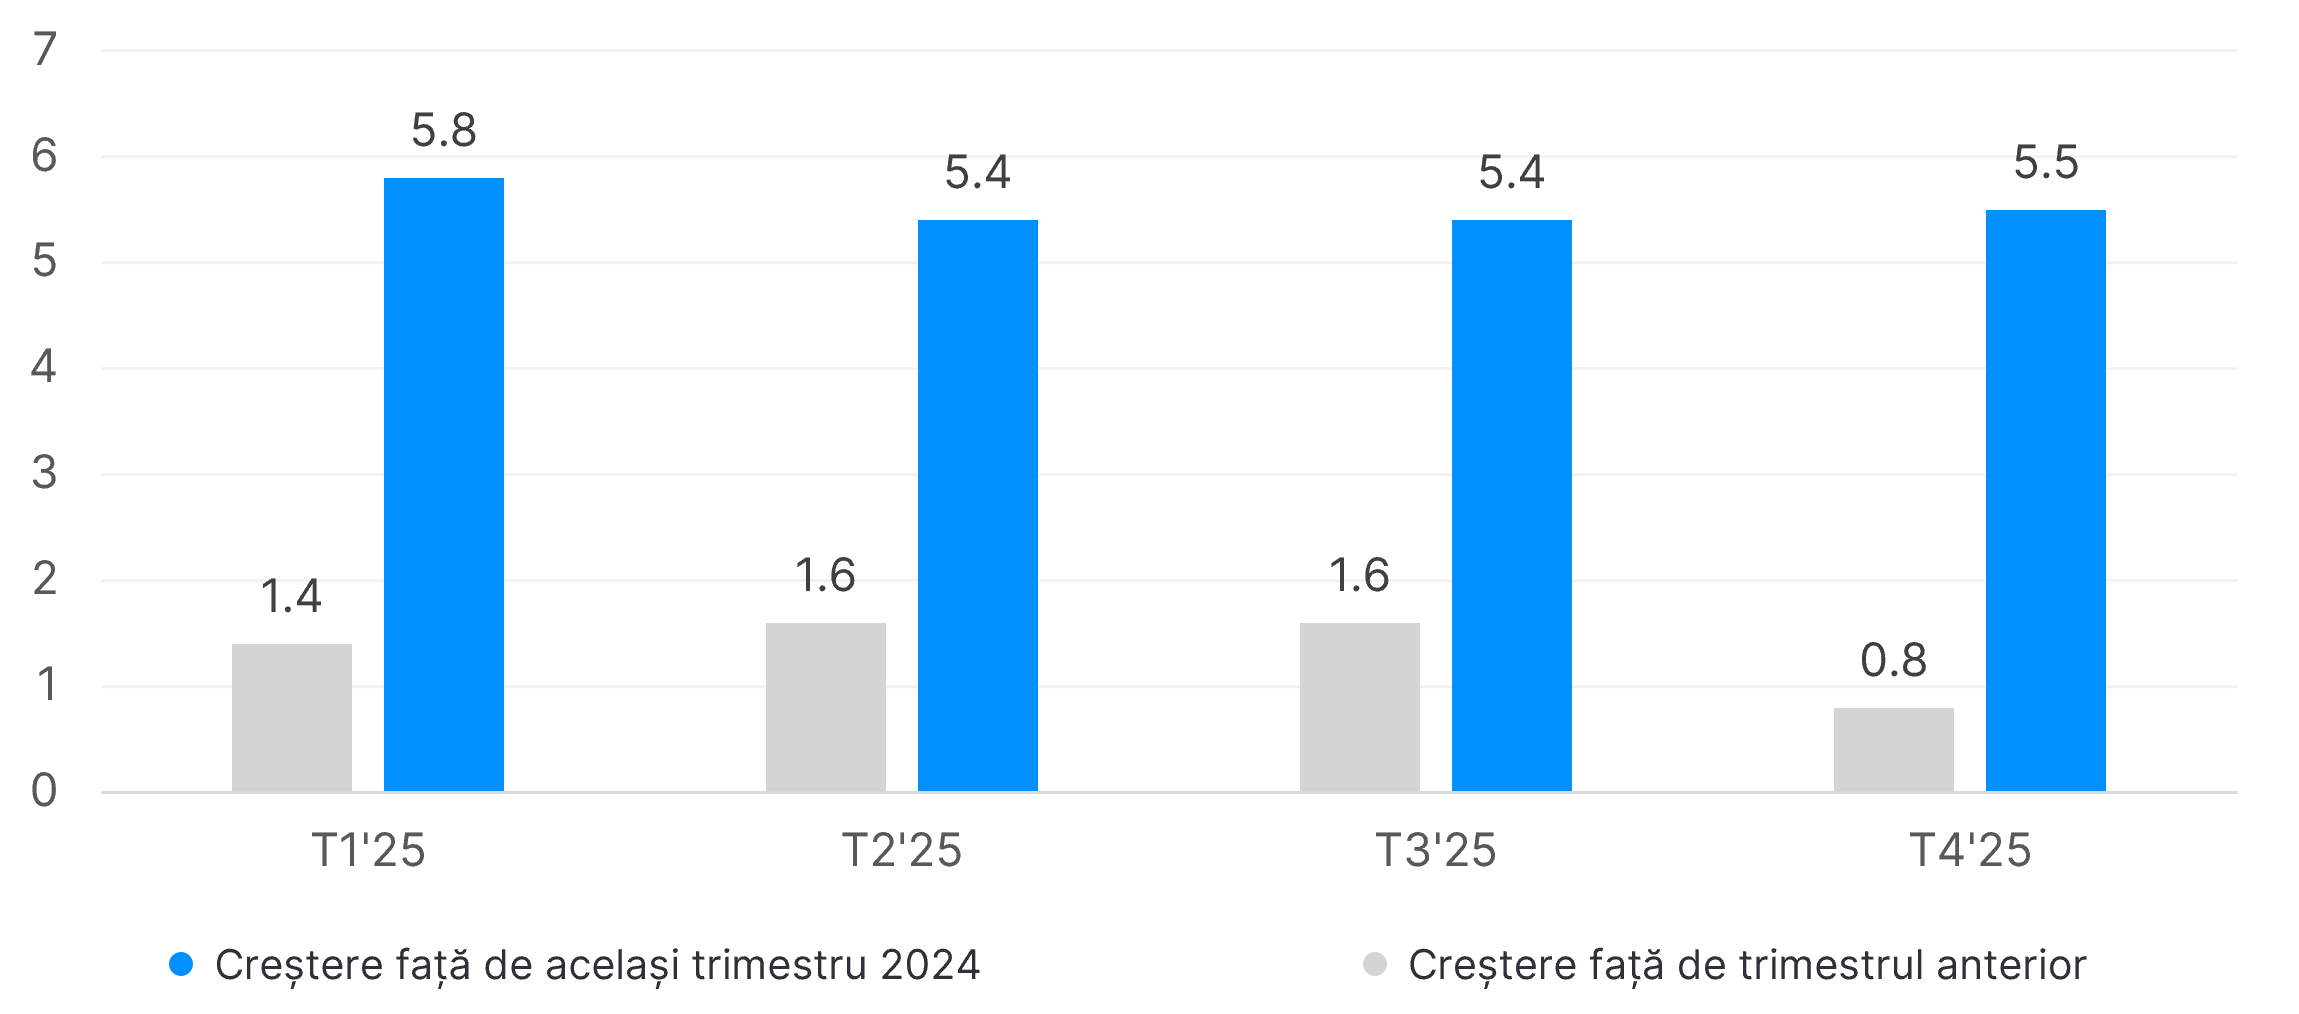
- Come vediamo, il tasso di crescita dei prezzi delle abitazioni a livello UE ci ha mostrato un 2025 di consolidamento, non di ulteriore esplosione. I ritmi sono rimasti elevati, ma verso la fine si è notato un lieve rallentamento nel confronto trimestrale.
- Nel quarto trimestre 2025, i più grandi incrementi annuali gli aumenti dei prezzi delle abitazioni nell'UE sono stati registrati in Ungheria (21,2%), Portogallo (18,9%) e Croazia (16,1%).
- All'estremo opposto, l'unica diminuzione annuale è stato in Finlandia (-3,1%), mentre i risultati positivi più bassi sono stati in Lussemburgo (0,1%) e Francia (1,0%).
- Nel quarto trimestre 2025, i più grandi incrementi annuali gli aumenti dei prezzi delle abitazioni nell'UE sono stati registrati in Ungheria (21,2%), Portogallo (18,9%) e Croazia (16,1%).
- Queste differenze mostrano un mercato europeo molto eterogeneo: alcuni stati erano ancora in una fase di rapido apprezzamento, mentre altri rimanevano quasi stagnanti o addirittura in correzione. Così, quando si parla della mappa immobiliare europea, non possiamo dire di guardare a un unico mercato, ma a decine di mercati locali con una propria logica, influenzati direttamente dai fattori sociali, politici ed economici nazionali.
TASSA TRIMESTRALE DI AUMENTO DEI PREZZI DELLE ABITAZIONI A LIVELLO DELLA ROMANIA
%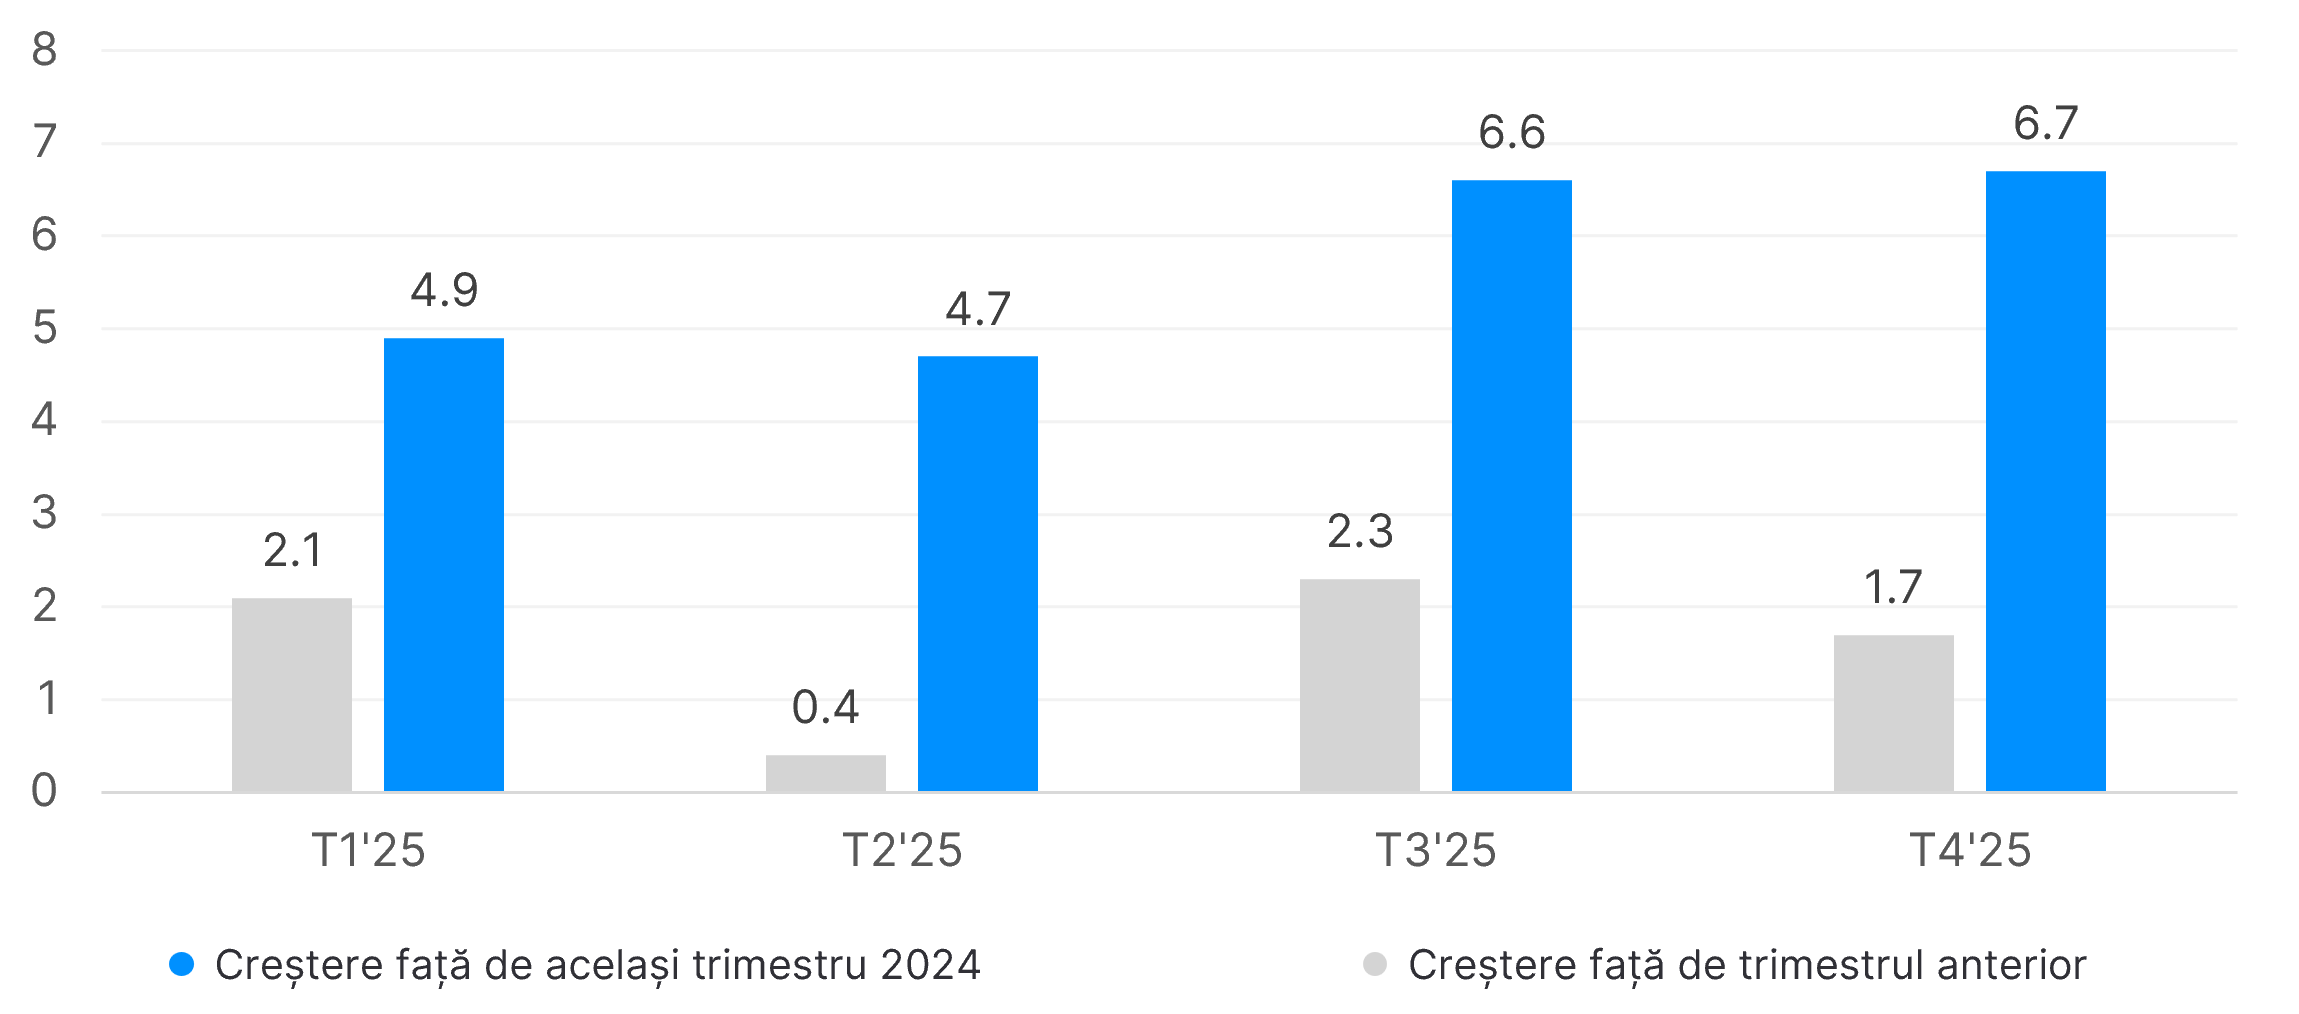
- La Romania ha avuto un percorso ascendente in tutti e quattro i trimestri, quindi non è entrata in nessuna fase di contrazione nel 2025.
- Nella seconda metà dell'anno, il ritmo annuale della Romania, del 6,6% e 6,7%, ha superato la media dell'UE, del 5,4% e 5,5%, il che mostra un'accelerazione relativa del mercato rumeno.
- Rispetto ai leader europei, rimaniamo in una zona di forte crescita, ma non esuberante, il che ci colloca in una categoria intermedia: più dinamica rispetto ai mercati grandi e maturi dell'Europa occidentale, ma meno tesa rispetto ai mercati con le aumenti di prezzo più rapidi dell'Europa Centrale e Sud-Est.
CHE COSA SUCCEDE DOPO CHE L'INFLAZIONE DIMINUISCE?
Qui emergono le sfumature, perché non tutto ciò che cresce nominalmente cresce anche realmente, e il mercato in Romania nel 2025 illustra al meglio questa regola. Sebbene la Romania sia cresciuta del 6,7% rispetto al quarto trimestre 24, quando sottraiamo l'inflazione dall'equazione, la prospettiva cambia e diventa addirittura negativa.
AUMENTO REALE DEI PREZZI DELLE ABITAZIONI
% | AN/AN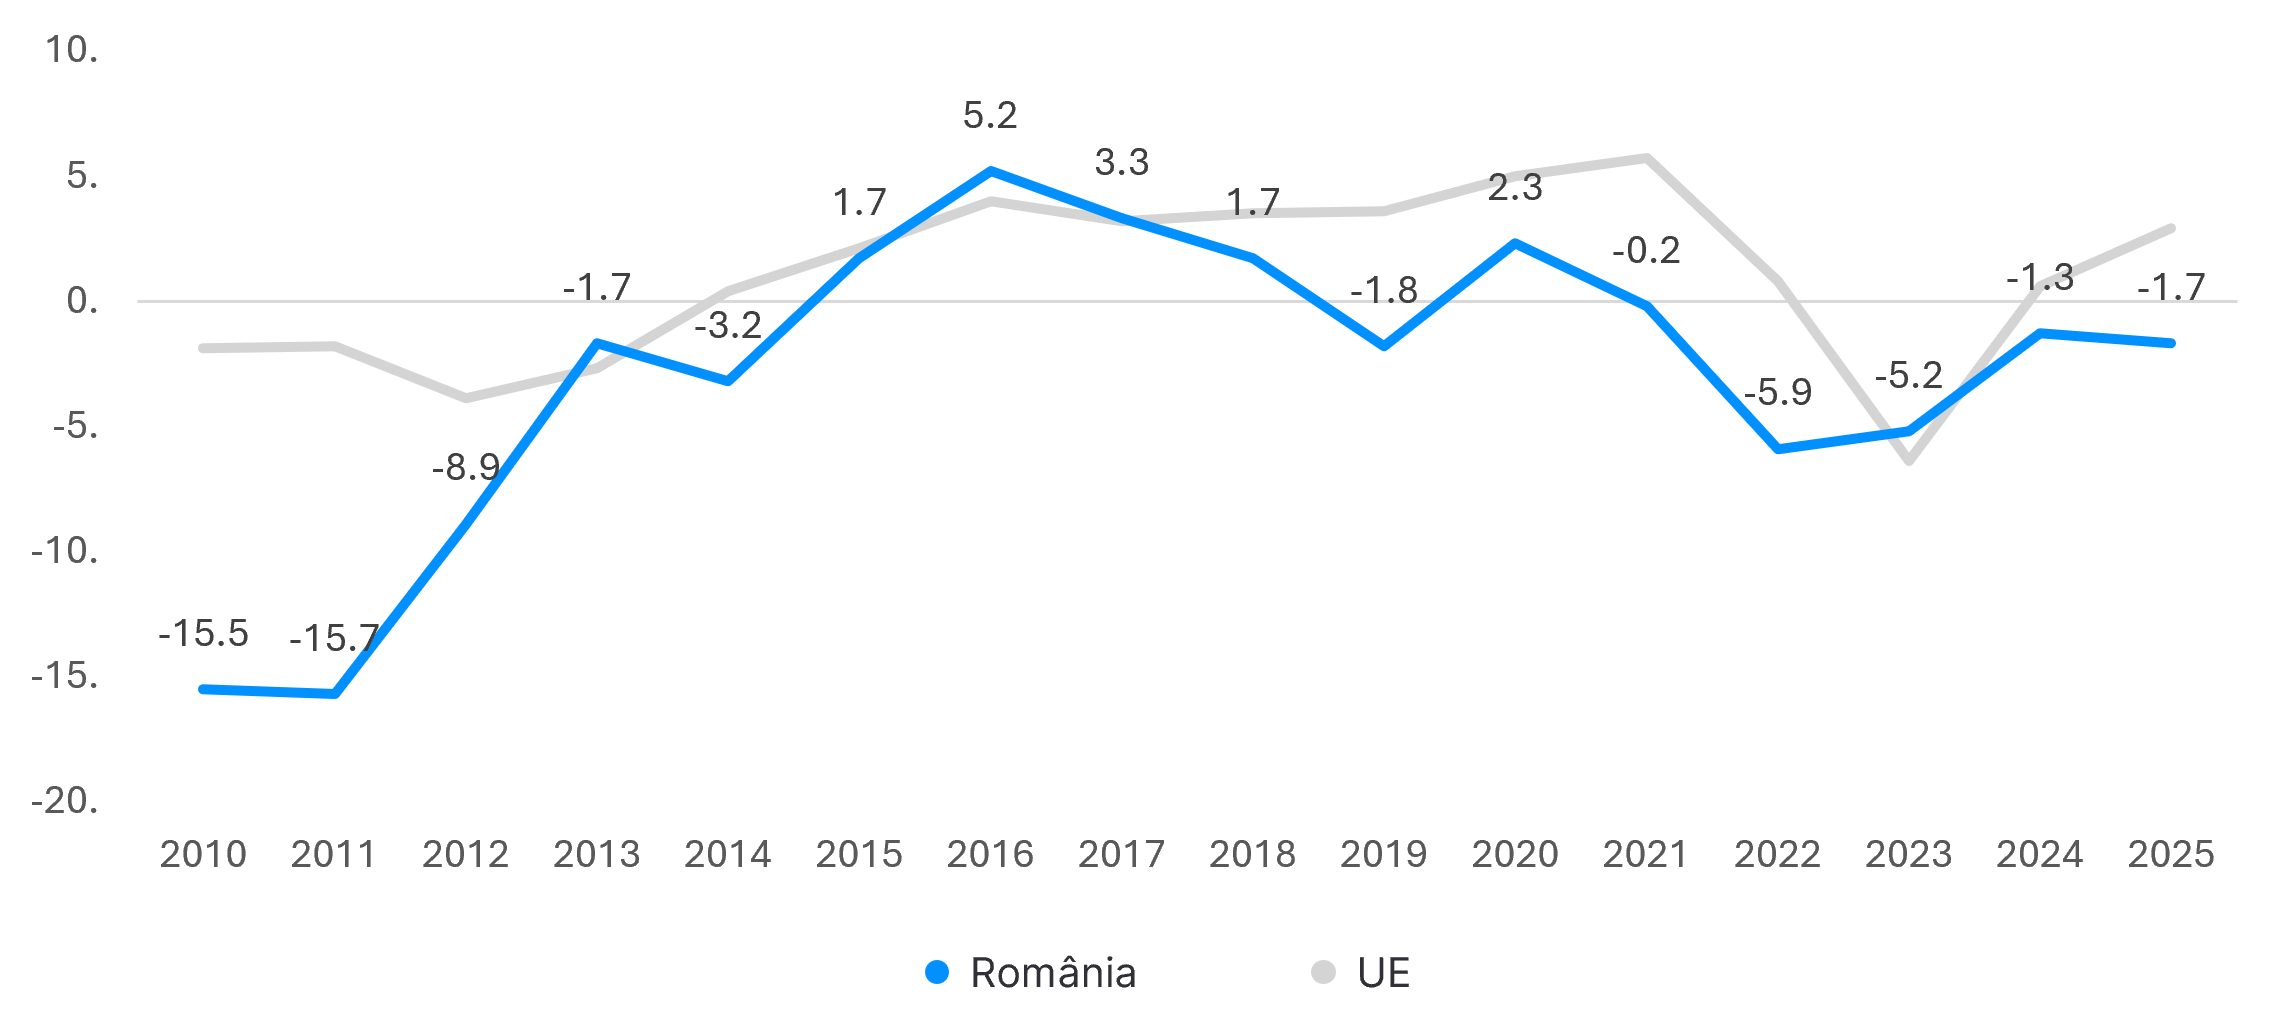
- Con 5 anni consecutivi (2021-2025) di calo reale, l'inflazione ha eroso sistematicamente una buona parte della crescita nominale.
Immagina che nel 2022 hai comprato un appartamento per 100.000 €. Nel 2025, lo vedi messo in vendita a 110.000 € e hai l'impressione di aver guadagnato il 10%. Ma nello stesso periodo, i prezzi nell'economia (cibo, utenze, servizi) sono aumentati del 15%. Sulla carta sembri più ricco, ma in realtà ti puoi permettere meno beni di prima. |
- La Romania ha un mercato immobiliare con una dinamica nominale elevata, ma l'inflazione ha eroso una buona parte di quella crescita. Chi ha comprato una casa come investimento nel 2022 o 2023 ha guadagnato meno in termini reali di quanto suggeriscano i prezzi mostrati.
- Nel 2025, mentre in Europa gli aumenti dei prezzi deflazionati sono stati in Portogallo (+14,7%), Ungheria (+11,7%) e Croazia (+10,0%), la Romania (+1,7%) si colloca tra gli ultimi cinque paesi dell'UE, insieme a Finlandia (-3,6%) e Svezia (-1,6%).
Eppure... se il potere d'acquisto dei romeni è diminuito, perché i prezzi non diminuiscono?
Oltre al fatto che il potere d'acquisto reale è stato eroso dall'inflazione e che il numero delle transazioni è diminuito, i prezzi nominali non sono ceduti. E se vi state chiedendo quale sarebbe il motivo, la risposta sta in offerta.
Nel 2025, a Bucarest e Ilfov sono state completate 17.300 abitazioni, il secondo risultato più basso degli ultimi sei anni, con un aumento di solo l'1,8% rispetto al 2024. L'offerta nuova è bassa. E quando l'offerta rimane bassa e la domanda persiste, i prezzi nominali non crollano.
Nel mentre l'incertezza del contesto nazionale e internazionale ha creato una combinazione di fattori strutturali (fiscalità in aumento, inflazione persistente e aumenti di prezzo di energia e materie prime) che spingono al rialzo sia i costi dei materiali che della manodopera, è molto probabile che le nuove costruzioni residenziali rimarranno basse, con un'offerta relativamente scarsa.
L'AFFITTO RESTA COMUNQUE UN'OPZIONE?
Gli affitti rimangono, teoricamente, un'alternativa, ma i dati mostrano che anche questa opzione sta diventando sempre più costosa. Tra il 2015 e il 2025, in Romania, gli affitti sono aumentati di circa il 60%, mentre i prezzi delle abitazioni di circa il 70%, entrambi sopra la media UE, dove i prezzi sono aumentati del 64,9% e gli affitti solo del 21,8%. In altre parole, la Romania non solo è diventata più cara, ma è diventata più cara in modo accelerato anche nel "pagamento mensile dell'affitto", non solo nell'acquisto.
Visto più ampiamente, a livello UE, questo divario tra i prezzi delle abitazioni e gli affitti relativamente contenuti è ha eroso significativamente l'accesso alla proprietà, mai ales pentru tineri și pentru gospodăriile fără active. Corecția abruptă din 2023, urmată de revenirea rapidă din 2024–2025, arată o piață extrem de sensibilă la costul creditului, susținută structural de lipsa de ofertă, asemenea unei piețe unde cererea revine mereu mai repede decât capacitatea de a construi.
ACCESSIBILITÀ, LA SFIDA REALE DEL MERCATO DELLE ABITAZIONI
La Romania ha un mercato immobiliare nominale robusto, e questo non è da ignorare. Tuttavia, i cinque anni consecutivi di prezzi reali negativi indicano che l'inflazione ha sottratto silenziosamente una parte della crescita. Il vero problema non è se il mercato cresce o no, ma che l'accessibilità si deteriora: le abitazioni diventano più difficili da acquistare rispetto ai redditi, l'offerta nuova rimane insufficiente, e i costi di costruzione non diminuiranno presto.
La soluzione a lungo termine viene da un'offerta maggiore, autorizzazioni più rapide e opzioni di credito più accessibili per la popolazione. Senza queste, la discrepanza tra coloro che già possiedono un appartamento e coloro che cercano di comprarne uno continuerà a crescere.