Imposta sugli investimenti: cosa trattiene il broker e cosa dichiari tu
Chi si occupa della tassa?
«Il broker ha trattenuto l’imposta. Devo fare altro?» Dipende dal reddito di cui parliamo. Dividendi e guadagni da vendita sono tassati diversamente, e un'imposta trattenuta all'estero non chiudere automaticamente la conversazione con ANAF.
Prima di tutto: due entrate diverse
Il dividendo è la parte di profitto che la società distribuisce agli azionisti. Guadagno dalla vendita è, in linea di massima, la differenza positiva tra il prezzo di vendita e il valore di acquisto, rettificata con i costi ammissibili. Il calcolo esatto dipende dallo strumento e dal regime fiscale applicabile.
Le stesse azioni possono generarti entrambi i redditi, tassati separatamente. L'incremento di valore non è tassato finché non vendi, ma i dividendi ricevuti nel frattempo sono tassati.
Dividendi da una società in Romania
Se la società è residente fiscale in Romania, essa calcola, trattiene e versa l’imposta. Di norma, l’imposta si calcola e si trattiene al momento del pagamento del dividendo. Se i dividendi sono stati distribuiti ma non pagati entro la fine dell’anno, la società deve versare l’imposta entro il 25 gennaio dell’anno successivo.
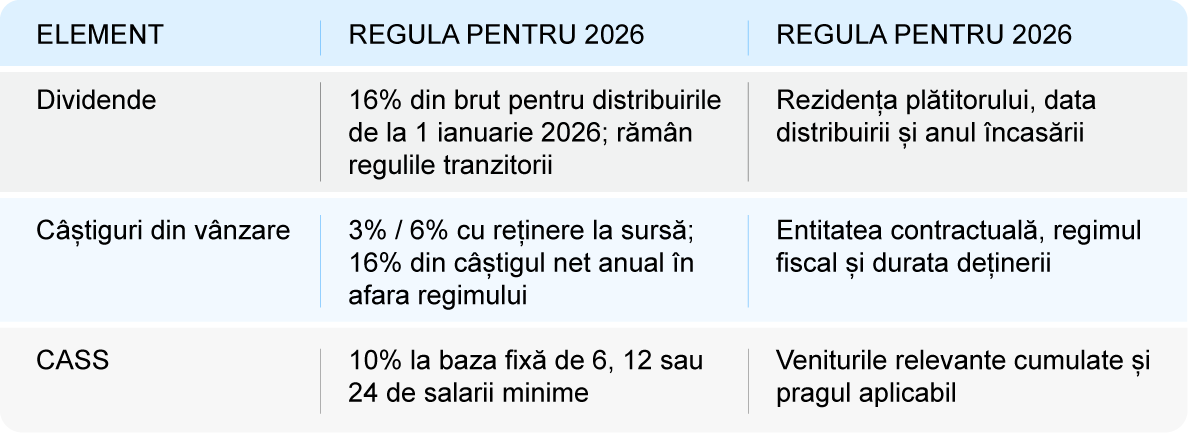
Per i dividendi distribuiti a partire dal 1° gennaio 2026, l’aliquota è 16% del dividendo lordo. Per il beneficiario, il reddito si considera realizzato al incasso effettivo.
Su un dividendo lordo di 1.000 lei, l’imposta è di 160 lei e rimangono 840 lei, prima di eventuali commissioni e CASS. L’imposta è definitiva, quindi non devi presentare la Dichiarazione Unica per essa. L’obbligo relativo al CASS va verificato separatamente.
Non dimenticare: quando cambia l’aliquota fiscale, si applica l’aliquota vigente al data di distribuzione dei dividendi, non alla data in cui sono pagate.
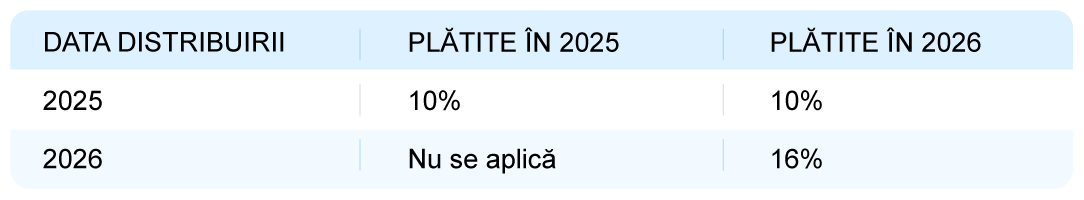
I dividendi distribuiti nel 2025 e pagati nel 2026 rimangono tassati al 10%. Invece, i dividendi sul profitto dell’anno 2025, distribuiti con delibera dell’Assemblea Generale degli Azionisti nel 2026, sono tassati al 16%. I dividendi distribuiti sulla base dei bilanci intermedi redatti nel 2025 mantengono l’aliquota del 10%, senza ricalcolo alla regolarizzazione annuale.
Dividendi da una società estera
Qui conta residenza fiscale la società che paga il dividendo, non il paese del broker, la valuta del conto o la borsa. Data di distribuzione, provata dai documenti del pagatore o dell'intermediario, determina la quota romena, mentre l'anno di incasso determina l'anno di dichiarazione.
Un dividendo distribuito nel 2025 e incassato nel 2026 resta soggetto all’aliquota del 10% in Romania e si dichiara come reddito realizzato nel 2026. Per un dividendo distribuito e incassato nel 2026, l’imposta romena è del 16% sull’importo lordo.
Se è stata trattenuta un'imposta all'estero, puoi beneficiare di un credito d'imposta estero, se il metodo è previsto dalla convenzione applicabile. Il credito riguarda l'imposta estera effettivamente pagata e si calcola separatamente per ogni paese e tipo di reddito.
Esempio: su un dividendo lordo di 1.000 lei, l’imposta rumena è di 160 lei. Se 100 lei sono stati trattenuti all’estero e sono eleggibili, paghi in Romania altri 60 lei, non altri 160. Il credito non può superare l’imposta rumena relativa al reddito, e la Dichiarazione Unica resta obbligatoria anche se lo copre integralmente.
Conserva i documenti relativi al dividendo lordo e all’imposta estera. Gli importi in valuta si convertono in lei al tasso medio annuo BNR dell’anno di realizzazione del reddito.
Guadagno dalla vendita di azioni, ETF o quote di fondi
Qui la domanda cambia: l'entità con cui hai contratto accedi a regime rumeno di ritenuta alla fonte? Il regime copre gli intermediari e le entità di gestione previste dal Codice fiscale, i residenti fiscali rumeni e i non residenti che hanno in Romania una sede permanente con ruolo di intermediario.
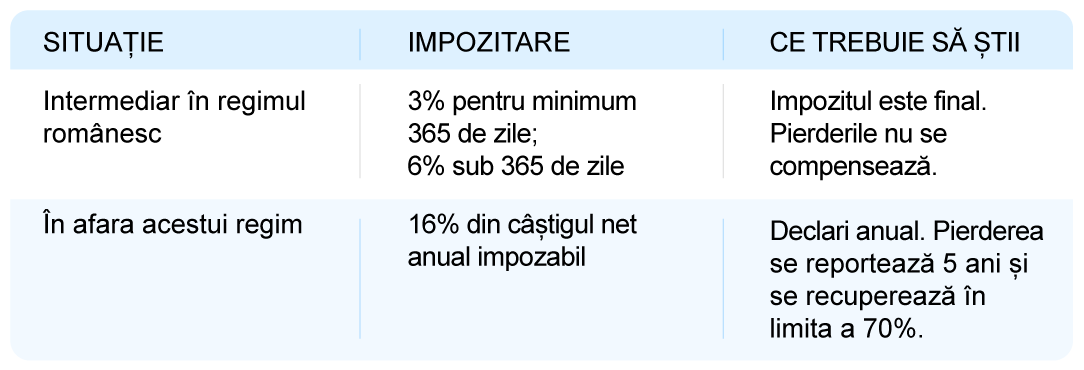
Prima verifichi il regime dell'intermediario. Solo se rientra nel regime rumeno di ritenuta alla fonte, il periodo di detenzione determina l'aliquota del 3% o del 6%. In altre parole, non parti direttamente dalla durata della detenzione, ma dall'entità con cui hai il contratto.
Se sì, l’intermediario trattiene 3% da ogni guadagno per titoli detenuti almeno 365 giorni o 6% per un periodo più breve. L’imposta è definitiva e le perdite da questo regime non si compensa con i guadagni.
Se no, calcoli e dichiari il reddito netto annuo imponibile, sul quale si applica 16%. La perdita fiscale annuale si riporta 5 anni consecutivi e si recuperano entro il limite di 70% dai redditi netti annuali della stessa fonte, secondo le regole applicabili.
Non dimenticare: le perdite da vendite non riduco l'imposta sui dividendi.
Verifica l'entità con cui hai il contratto e la sua informativa fiscale. Non basta che il sito o l'applicazione siano in lingua romena o che tu possa ricaricare il conto in lei.
Imposta trattenuta non significa automaticamente «nulla da dichiarare»
CASS è un obbligo separato. I redditi rilevanti da investimenti si cumulano con quelli da affitti e con le altre categorie previste dalla legge. Lo stipendio non viene accreditato in questo calcolo, e il fatto che paghi la CASS sullo stipendio non ti esonera automaticamente dalla CASS sugli investimenti.
Per le vendite con ritenuta alla fonte, per il plafond sommi i guadagni delle transazioni redditizie, comunicati dall'intermediario. Non sottrarre le perdite da altre transazioni. La regola riguarda il regime di ritenuta alla fonte, non il calcolo del guadagno netto annuale da autoliquidazione.
Il dividendo, per il tetto, si calcolano gli importi pagati, diminuiti dell’imposta trattenuta. Il credito d’imposta estero può ridurre l’imposta sul reddito romena, ma non si detrae dalla CASS.
Se il totale rilevante raggiunge almeno 24.300 lei nel 2026, devi versare il CASS e presentare la Dichiarazione Unica, salvo che non si applichi un'eccezione legale. CASS non è il 10% del guadagno totale, si calcola su una delle seguenti basi fisse.
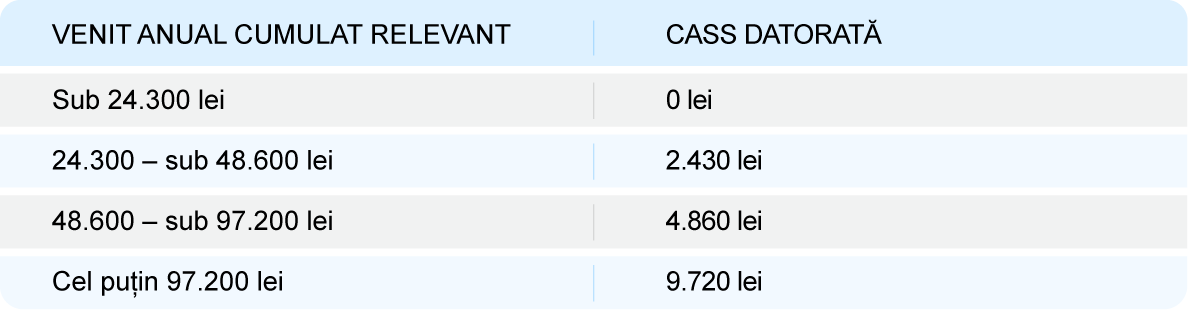
Esempio: hai guadagni di 30.000 lei e perdite di 20.000 lei, tutti da operazioni con ritenuta alla fonte. Per il tetto conta 30.000 lei, non 10.000 lei. Senza altri redditi rilevanti o eccezioni legali, devi 2.430 lei CASS.
Che cosa è bene ricordare
Il termine previsto dalle regole attuali è 25 maggio 2027 per la dichiarazione dei redditi conseguiti nel 2026 e il pagamento dell’imposta/CASS tramite la Dichiarazione Unica. Il modulo D212 e le istruzioni devono essere verificati nuovamente al momento della pubblicazione.
La CASS, il riferimento per il 2026 è 4.050 lei, il salario minimo dal 1° gennaio.
Base legale e nota
Legge n. 227/2015 sul Codice fiscale, con le modifiche e integrazioni successive; Legge n. 141/2025; Legge n. 239/2025; Decreto-legge n. 128/2024; Decreto del Governo n. 1.506/2024; Decreto del Governo n. 146/2026; Norme metodologiche approvate con Decreto del Governo n. 1/2016.
Materiale educative realizzate da The Tax Institute insieme a Banca Transilvania. Non costituiscono consulenza fiscale, legale o di investimento e non rappresentano una raccomandazione di acquisto, vendita o detenzione. Le informazioni riflettono la normativa verificata al 23 settembre 2026. Per una situazione concreta, consulta uno specialista. Materiale per persone fisiche residenti fiscalmente in Romania. Materiale per persone fisiche residenti fiscalmente in Romania. Gli esempi riguardano investimenti di portafoglio; le situazioni speciali vengono analizzate separatamente.
L'Istituto delle Tasse è il primo think tank rumeno dedicato alla fiscalità. Riunisce esperti in fiscalità, diritto, economia, ambiente accademico e politiche pubbliche e contribuisce al miglioramento delle politiche fiscali attraverso analisi basate sui dati, valutazione dell'impatto delle misure fiscali e dialogo tra specialisti, mondo imprenditoriale e decisori. Una direzione importante della sua attività è l'educazione fiscale e la traduzione delle informazioni fiscali complesse in un linguaggio accessibile al grande pubblico. Maggiori informazioni su www.taxinstitute.ro