Beruházási adó: mit von le a bróker, és mit kell bevallanod
Ki intézi az adót?
„A bróker levonta az adót. Kell még tennem valamit?” Attól függ, milyen jövedelemről beszélünk. Az osztalékokat és az eladási nyereségeket eltérően adóztatják, és külföldön levont adó Ne zárja be automatikusan az ANAF-fal folytatott beszélgetést.
Először: két különböző jövedelem
Osztalék ez a nyereség azon része, amelyet a vállalat a részvényeseknek oszt ki. Eladási nyereség este, în principiu, diferența pozitivă dintre prețul de vânzare și valoarea de achiziție, ajustată cu costurile eligibile. Calculul exact depinde de instrument și de regimul fiscal aplicabil.
Ugyanazok a részvények mindkét jövedelmet hozhatják, amelyek külön adóznak. Az értéknövekedés nem adózik, amíg nem adod el, de a közben kapott osztalékok adókötelesek.
Osztalék egy romániai vállalattól
Ha a társaság Romániában adórezidens, akkor ő számolja ki, vonja le és fizeti be az adót. Általános szabályként az adót a osztalék kifizetésekor számolják ki és vonják le. Ha az osztalékot kifizették, de az év végéig nem fizették ki, a társaságnak az adót a következő év január 25-ig kell megfizetnie.
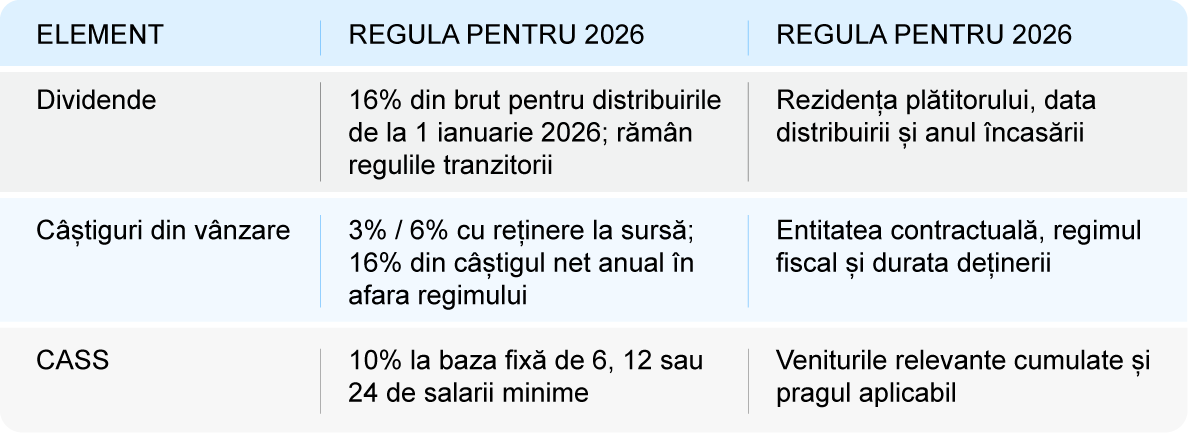
2026. január 1-jétől kifizetett osztalékokra az adókulcs 16% a bruttó osztalékból. Az átvevő számára a jövedelem akkor tekintendő realizáltnak, amikor tényleges beszedés.
1.000 lej bruttó osztalék esetén az adó 160 lej, így 840 lej marad, az esetleges jutalékok és az egészségügyi hozzájárulás (CASS) előtt. Az adó végleges, ezért nem kell rá az Egyedi Nyilatkozatot benyújtani. Az egészségügyi hozzájárulás kötelezettségét külön kell ellenőrizni.
Ne feledd: amikor megváltozik az adókulcs, az érvényes kulcsot kell alkalmazni a osztalékfizetés adatai, nem a kifizetés napján.
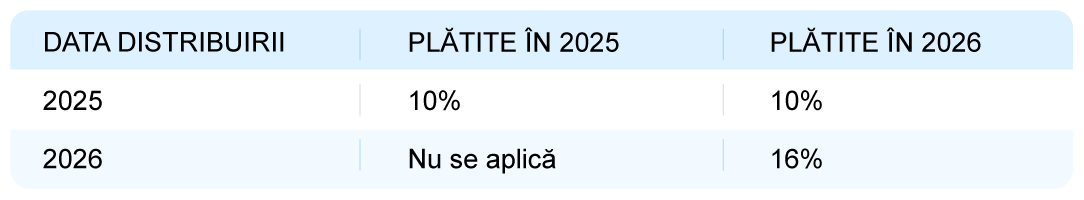
A 2025-ben kifizetett és 2026-ban kifizetésre kerülő osztalékok 10%-os adókulccsal adóznak. Ezzel szemben a 2025-ös év nyereségéből származó, 2026-ban az éves közgyűlés határozata alapján kifizetett osztalékok 16%-os adókulccsal adóznak. A 2025-ben készített időközi pénzügyi kimutatások alapján kifizetett osztalékok 10%-os kulcsot tartanak meg, éves elszámoláskor nem kerül sor újraszámításra.
Külföldi vállalat osztaléka
Itt számít adóügyi rezidencia az osztalékot fizető vállalat, nem a bróker országa, a számla pénzneme vagy a tőzsde. Adatmegosztás, a fizető vagy a közvetítő által igazolt dokumentumok alapján megállapítja a román részesedést, a beszedés éve pedig a bevallás évét határozza meg.
A 2025-ben kifizetett, de 2026-ban beszedett osztalék Romániában továbbra is 10%-os adókulcs alá esik, és 2026-ban realizált jövedelemként kell bevallani. A 2026-ban kifizetett és beszedett osztalék esetén a román adó a bruttó összeg 16%-a.
Ha külföldön adót vontak le, külföldi adójóváírást vehetsz igénybe, ha az alkalmazandó egyezmény ezt lehetővé teszi. A jóváírás a ténylegesen megfizetett külföldi adóra vonatkozik, és országonként, valamint jövedelemtípusonként külön számítják ki.
Példa: 1 000 lej bruttó osztalék esetén a román adó 160 lej. Ha 100 lejt külföldön visszatartottak és jogosult vagy rá, Romániában már csak 60 lejt fizetsz, nem újabb 160-at. A jóváírás nem haladhatja meg a jövedelemhez tartozó román adót, és az Egyedi Nyilatkozat továbbra is kötelező, még akkor is, ha teljes egészében fedezi azt.
Őrizze meg a bruttó osztalékra és a külföldi adóra vonatkozó dokumentumokat. A devizaösszegeket az adott év BNR éves átlagárfolyamán kell lejre átszámítani.
Nyereség részvények, ETF-ek vagy alapegységek értékesítéséből
Itt változik a kérdés: a szerződött fél lépj be a román forrásadós rendszer? A szabályozás kiterjed a közvetítőkre és az adótörvénykönyvben meghatározott kezelő szervezetekre, a romániai adórezidensekre, valamint azokra a nem rezidensekre, akiknek Romániában állandó telephelyük van, és közvetítői szerepet töltenek be.
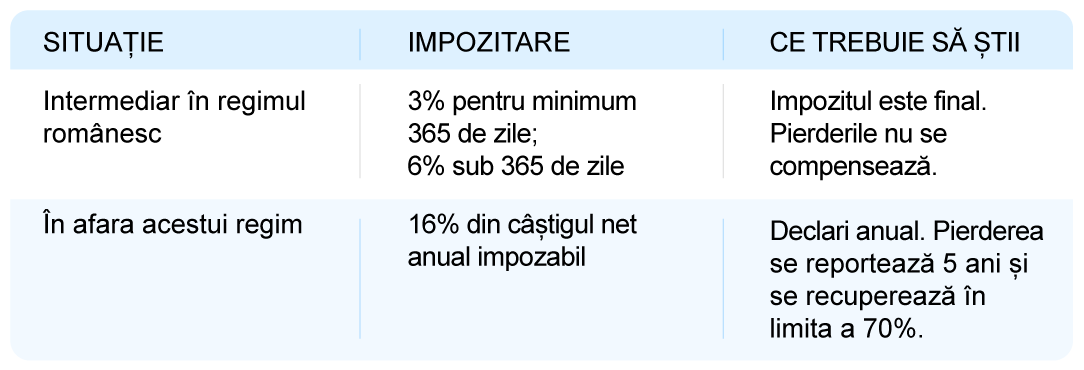
Először ellenőrizd a közvetítő státuszát. Csak akkor, ha az a román forrásadószabályozás alá tartozik, a tartási idő határozza meg a 3% vagy 6%-os kulcsot. Más szóval, nem közvetlenül a tartási időből indulsz ki, hanem a szerződött félből.
Ha igen, a közvetítő visszatartja 3% minden legalább 365 napig birtokolt értékpapír nyereségéből vagy 6% rövidebb időszakra. Az adó végleges, és a veszteségek ebben a rendszerben nem kompenzálódik a jövedelmekkel.
Ha nem, kiszámolja és bevallja az éves adóköteles nettó jövedelmet, amelyre alkalmazandó 16%Az éves adóveszteség áthozatala 5 év egymást követő és a következő határig visszanyerhető 70% az ugyanabból a forrásból származó éves nettó jövedelemből, az alkalmazandó szabályok szerint.
Ne feledd: értékesítési veszteségek nem csökkentem az osztalékadót.
Ellenőrizd a szerződött entitást és annak adózási tájékoztatását. Nem elég, hogy a weboldal vagy az alkalmazás román nyelvű, illetve hogy forintban tudod feltölteni a számlát.
Az levont adó nem jelenti automatikusan azt, hogy „nincs bevallani való”
A CASS külön kötelezettség. A befektetésekből származó releváns jövedelmek összeadódnak a bérleti díjakból és a törvény által előírt egyéb kategóriákból származó jövedelmekkel. A fizetés nem érkezik meg ebben a számításban, és az, hogy a fizetésedből fizeted a CASS-t, nem mentesít automatikusan az investíciókra vonatkozó CASS alól.
Az adólevonásos értékesítéseknél a plafonhoz hozzáadódnak a közvetítő által közölt nyereséges tranzakciók nyereségei. Nem vonja le a veszteségeket más tranzakciókból. A szabály a forrásnál történő levonásra vonatkozik, nem az éves nettó nyereség önbevallás szerinti kiszámítására.
A osztalék esetén a plafon számításánál a kifizetett összegek veendők figyelembe, csökkentve a levont adóval. A külföldi adójóváírás csökkentheti a román jövedelemadót, de nem vonható le a társadalombiztosítási járulékból.
Ha az összesített érték eléri a legalább 24 300 lej 2026-ban CASS-tartozásod keletkezik, és be kell nyújtanod az Egyedi Nyilatkozatot, ha nem vonatkozik rád jogi kivétel. CASS nem 10%-a a teljes nyereségnek, az alábbi állandó alapok egyikén számítják ki.
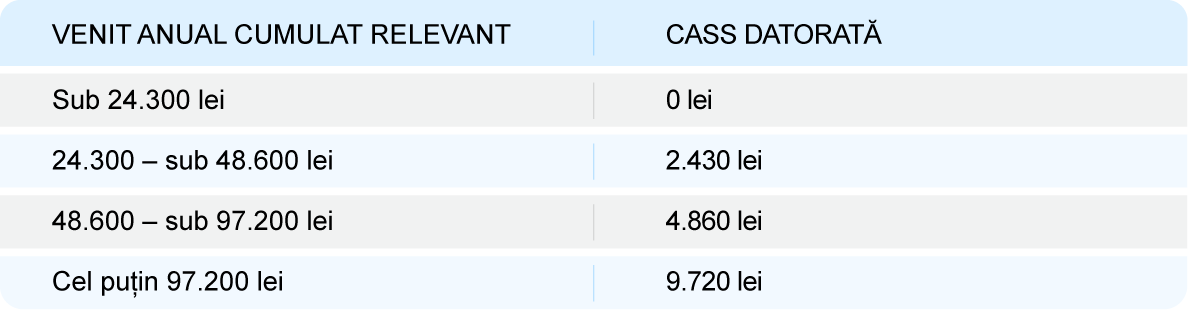
Példa: 30 000 lej bevételed és 20 000 lej veszteséged van, mind forrásadós ügyletekből. A plafon szempontjából számít 30.000 lej, nem 10.000 lej. Más releváns bevétel vagy jogi kivétel hiányában, tartozol 2.430 lej CASS.
Mit érdemes megjegyezni
A jelenlegi szabályok által előírt határidő 2027. május 25. a 2026-ban elért jövedelmek bevallásához és az adó/CASS megfizetéséhez az Egységes Nyilatkozatban. A D212-es nyomtatványt és az útmutatókat a közzétételkor újra ellenőrizni kell.
A CASS, a 2026-os referenciaérték 4 050 lej, a minimálbér január 1-jétől.
Jogi alap és megjegyzés
A 227/2015. sz. törvény az adótörvénykönyvről, a későbbi módosításokkal és kiegészítésekkel; a 141/2025. sz. törvény; a 239/2025. sz. törvény; a 128/2024. sz. sürgősségi kormányrendelet; az 1506/2024. sz. kormányrendelet; a 146/2026. sz. kormányrendelet; az 1/2016. sz. kormányrendelettel jóváhagyott módszertani szabályok.
A The Tax Institute és a Banca Transilvania közös oktatási anyaga. Nem minősül adó-, jogi vagy befektetési tanácsadásnak, és nem jelent vételi, eladási vagy birtoklási ajánlást. Az információk a 2026. szeptember 23-án ellenőrzött jogszabályokat tükrözik. Egyedi esetben kérje szakértő tanácsát. Anyag Romániában adóügyi illetőségű magánszemélyek számára. Anyag Romániában adóügyi illetőségű magánszemélyek számára. A példák portfólióbefektetésekre vonatkoznak; különleges eseteket külön elemzünk.
Az Adóintézet az első romániai adózási think tank. Adószakértőket, jogászokat, közgazdászokat, akadémikusokat és közpolitikai szakembereket tömörít, és hozzájárul az adópolitika fejlesztéséhez adatvezérelt elemzésekkel, az adóintézkedések hatásának értékelésével, valamint a szakértők, a vállalkozói szféra és a döntéshozók közötti párbeszéddel. Fontos tevékenységi területe az adózási oktatás és a bonyolult adózási információk közérthető nyelvre fordítása. További információk a www.taxinstitute.ro