Befektetsz? Amit az adókról tudni kell
A adózás nem kellene, hogy érzelmek forrása legyen. Mégis, sokunk számára pontosan az.
„Ha eladom a részvényeimet, milyen adót kell fizetnem?”, „Kell még benyújtanom az Egyedi Nyilatkozatot?”, „Milyen adókedvezménye van a III. pillérnek?” – ezek a kérdések pontosan akkor merülnek fel, amikor döntést kell hoznunk.
A probléma az, hogy a válaszok gyakran adózási nyelven érkeznek, nem pedig azon a nyelven, amelyen a pénzügyeinkről gondolkodunk.
Itt indul a BT Pulse sorozat, amelyet a The Tax Institute-tal közösen készítünk, és egyszerűen elmagyarázzuk, milyen adók vonatkoznak rád, ki fizeti őket, és mit kell tudnod, bonyolult kifejezések és „adózsargon” nélkül.
Kezdjük a befektetésekkel. Mert 2026-tól megváltoztak a nyereségadó szabályai.
Az első befektetés szinte mindig ugyanazzal a kérdéssel jár együtt:„Most milyen díjakat kell fizetnem?”Jó hír: a válasz egyszerűbb, mint gondolnád, és sok esetben még az adót sem neked kell kiszámolnod. 2026-tól pedig megváltoztak a szabályok, érdemes megismerni az újat.
Alapszabály: a nyereséget adóztatjuk, nem a befektetést
Nem fizetsz adót, amikor befektetést vásárolsz, és akkor sem, amikor annak értéke nő. Az adófizetési kötelezettség általában csak az eladáskor és a nyereség realizálásakor keletkezik.
Példa:10 000 lej értékben fektettél be egy eszközbe, és két év múlva 12 500 lejért adod el. Az adót csak a 2 500 lej nyereség után kell fizetni, nem az egész bevétel után.
A szabály ugyanaz részvények, ETF-ek vagy alapegységek esetén is, adózási szempontból kevésbé számít, hogy melyik eszközt választottad, sokkal inkább az, hogy kitől vásároltad meg.
Számít, kiben fektetsz be? Igen, ez a legfontosabb szempont
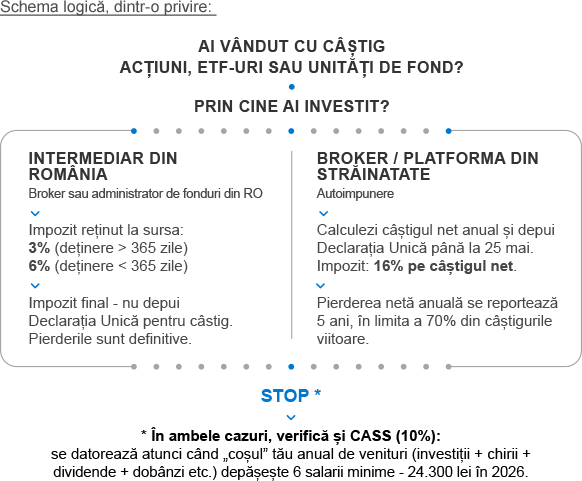
Ha egy Romániában engedélyezett közvetítőn, brókeren vagy alapkezelőn keresztül fektetsz be, ő számolja ki, vonja le és fizeti be helyetted az adót:
- 3% nyereség, ha több mint egy évig birtokoltad a kötvényeket
- 6%, ha kevesebb mint egy évig birtokoltad őket
Az adó végleges: nincs további bevallási kötelezettséged vele kapcsolatban
Ha külföldi brókeren vagy platformon keresztül fektetsz be, a felelősség a tiéd: kiszámolod az éves nettó nyereséget, május 25-ig benyújtod az Egyedi Nyilatkozatot a következő évben, és 16%-ot fizetsz.
Külföldi jövedelmek esetén adózás is felmerülhet a forrásországban, ebben az esetben a kettős adóztatás elkerüléséről szóló egyezmény számít, amely lehetővé teheti, hogy beszámítsd ott befizetett adódat.
Mi történik, ha veszteséggel ad el?
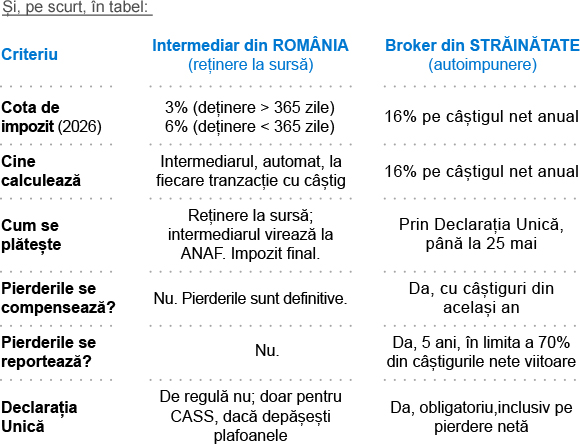
Ha nincs nyereséged, nem tartozol adófizetéssel az adott tranzakció után. Azonban a veszteség kezelése a szabályozástól függ:
- a romániai közvetítők esetében (forrásadóköteles), a veszteségek véglegesek, nem kompenzálhatók és nem vihetők át
- a külföldi brókereknél (önbevallás), ugyanazon év nyereségei és veszteségei összeadódnak, és az éves nettó veszteség, amelyet az Egyedi Nyilatkozatban jelentettek be, a következő 5 adóév nyereségeiből téríthető vissza, legfeljebb azok 70%-áig
De miért a CASS? A „jövedelmi kosár” története
Az adózott jövedelemtől függetlenül egészségügyi hozzájárulást (CASS, 10%) kell fizetned.
A befektetésekből származó jövedelmek évente egy „kosárba” kerülnek a bérleti díjakból, osztalékokból, kamatokból és egyéb, a fizetésen kívüli jövedelmekből származó bevételekkel együtt.
- Ha ez a kosár évente 6 minimálbér alatt marad (24 300 lej 2026-ban), nem kell CASS-t fizetned
- Ha meghaladja, a CASS-t egy fix alapra számítják, amely 6, 12 vagy 24 minimálbér, attól függően, hogy a kosár melyik küszöböt lépi túl: 6, 12 vagy 24 minimálbért
A CASS megállapításához nyújtsa be az Egységes Nyilatkozatot, még akkor is, ha a nyereségadó már levonásra került a forrásnál.
Tudtad, hogy...? Mi NEM adózik
- a portfólió értékének növekedése, amíg nem ad el, nincs adóköteles jövedelem
- öröklés vagy adomány útján szerzett címek
- átutalások a megosztáson belül (bírósági vagy önkéntes) vagy a közös tulajdonból való kilépéskor
- értékpapír-átutalások házastársak között
Mit érdemes megjegyezni
- Az adó a vételárból származó nyereségre vonatkozik, nem a befektetésre és az értéknövekedésre.
- Romániai közvetítőn keresztül az adót (3%/6%) forrásnál vonják le, és ez végleges; külföldi brókeren keresztül te jelentkezel be és fizeted az adót (16%).
- A veszteségeket soha nem adóztatják meg, de csak önbevallás esetén csökkenthetik a jövőbeni adót (5 év, 70%-os plafon).
- A CASS külön kötelezettség a teljes bevételi „kosárra”, ellenőrizd, még akkor is, ha az adót forrásnál levonták
Az alkalmazandó adózási rendszer a közzététel időpontjában (2026)
- Jövedelmek romániai közvetítőktől (részvények, ETF-ek, befektetési jegyek): 3% (tulajdonlás > 365 nap) / 6% (tulajdonlás < 365 nap), forrásnál levonva, 1%/3%-ról emelt kulcsok, 2026. január 1-jétől
- Külföldi brókeri nyereség: 16% az éves nettó nyereség után (korábban 10%), az Egységes Nyilatkozatban
- Osztalék: 16% (korábban 10%), általában forrásnál levonva
- Éves nettó veszteség (önadózás): a következő 5 adóévben visszaigényelhető, az éves nettó nyereség 70%-áig
- CASS: 10%, 6 / 12 / 24 minimálbér alapján, ha a bevételi „kosár” meghaladja a küszöbértékeket (6 minimálbér = 24 300 lej 2026-ban)
A dokumentum kizárólag tájékoztató és oktató jellegű.
- nem minősül adó-, jogi, pénzügyi vagy befektetési tanácsadásnak, és nem helyettesítheti az egyes személyek konkrét helyzetének szakmai elemzését
- nem minősül befektetési ajánlásnak, befektetési kutatásnak, ajánlatnak vagy felhívásnak pénzügyi eszköz vásárlására, eladására vagy birtoklására, illetve befektetési stratégia alkalmazására az értékpapírpiacokra vonatkozó hatályos jogszabályok értelmében
- nem veszik figyelembe egyetlen olvasó befektetési céljait, pénzügyi helyzetét vagy egyéni igényeit sem
A numerikus példák illusztratívak és egyszerűsítettek; a megemlített pénzügyi eszközök kizárólag példaként szerepelnek, és említésük nem minősül vételi ajánlatnak. Az információk a közzététel időpontjában hatályos jogszabályokat tükrözik; az adójogszabályok gyakran változnak, és alkalmazásuk az egyes esetek körülményeitől függ. Bár a szerzők minden erőfeszítést megtesznek az információk pontosságának biztosítására a közzététel időpontjában, a Tax Institute és a Banca Transilvania nem garantálja, hogy ezek később is érvényesek maradnak, és nem vállal felelősséget kizárólag ezen anyagok alapján hozott döntésekért.
Mielőtt adózási vagy pénzügyi hatású döntéseket hozna, konzultáljon engedéllyel rendelkező adótanácsadóval, és adott esetben engedéllyel rendelkező befektetési tanácsadóval. A befektetési döntések kockázatokat hordoznak, beleértve a befektetett összegek elvesztésének kockázatát is.